Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※一般的な制度の説明であり、個別の事情に対する法的・税務上の助言ではありません。実際の手続きは、税理士・司法書士・弁護士、または家庭裁判所・税務署・法務局の窓口で確認してください。制度は改正されることがあります(確認日:2026年9月21日)。
FILE 01|ミルト探偵事務所・調査ファイル
この記事は、コーキが所長ケイイチロウに教わりながらまとめた調査ファイルです。制度の内容は公的機関の情報に基づいてまとめ、記事の途中に入る会話は読み飛ばしても内容は変わりません。
相続の話は、亡くなった直後から急に動き出し、最初につまずくのは「誰がどれだけ受け取るのか」と「いつまでに何をするのか」の2点です。
📝 この記事でわかること
- 法定相続人の順位と、法定相続分の早見表・計算例
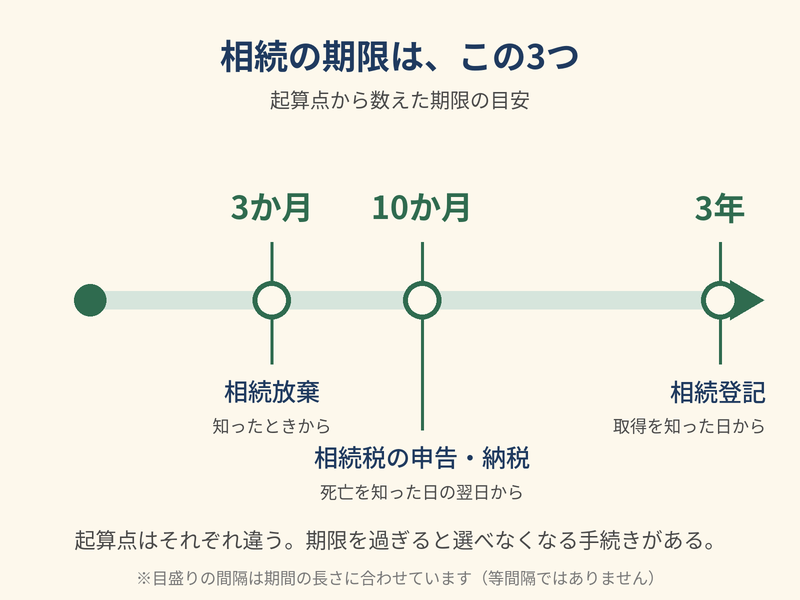
- 相続放棄(3か月)・相続税の申告(10か月)・相続登記(3年)の期限
- 相続税がかかるかを判断する基礎控除の計算
- 遺言書(自筆の法務局保管・公正証書)と遺留分の基本
期限の早見表
相続で先に確認したいのは期限です。判断が遅れると選べなくなる手続きがあるため、まずこの表で日程を押さえてください。
| 手続き | 期限の目安 | 起算点 | 窓口 |
|---|---|---|---|
| 相続放棄(借金なども引き継がない選択) | 3か月以内 | 自己のために相続の開始があったことを知ったとき | 被相続人の最後の住所地の家庭裁判所(申述書に収入印紙800円分+連絡用切手) |
| 相続税の申告・納税(申告が必要な場合) | 10か月以内 | 被相続人が死亡したことを知った日(通常は死亡の日)の翌日 | 被相続人の住所地の税務署 |
| 相続登記(不動産の名義変更) | 3年以内 | 不動産を相続で取得したことを知った日 | 法務局 |
- 相続税の申告期限が土曜・日曜・祝日にあたるときは、その翌日が期限になります。納税も申告期限までです。
- 相続登記は2024年4月1日に義務化されました。正当な理由なく怠ると10万円以下の過料の対象になります。
- それ以前に始まった相続で登記をしていない場合も対象で、期限は2027年3月31日までとされています(取得を知った日が2024年4月以降の場合は、その日から3年以内)。
- 遺産分割が成立した場合は、成立した日から3年以内に、その内容を反映した登記も必要です。
- 相続放棄の3か月で判断がつかないときは、期間の伸長を家庭裁判所に申し立てる方法があります(同じ3か月の期間内に、収入印紙800円分+連絡用切手で申立て)。
結論:まず「誰が」「いつまでに」の2つを押さえる
- 配偶者は常に相続人になり、そのほかは「子 → 親など → 兄弟姉妹」の順で決まります。
- 期限があるのは主に3つ。相続放棄は3か月以内、相続税の申告は(必要な場合)10か月以内、不動産の相続登記は3年以内です。
- 遺言書がなければ、相続人全員の話し合い(遺産分割協議)で決めます。
相続人は、配偶者は常に、あとは「子 → 親など → 兄弟姉妹」の順
| 順位 | 相続人 | 条件 |
|---|---|---|
| 常に | 配偶者 | 婚姻している配偶者は必ず相続人 |
| 第1順位 | 子(先に亡くなっていれば孫など) | 子がいれば、親や兄弟姉妹は相続人にならない |
| 第2順位 | 父母・祖父母など | 子や孫がいないとき |
| 第3順位 | 兄弟姉妹(先に亡くなっていればその子) | 第1・第2順位がいないとき |
相続人が先に亡くなっていれば、その子や孫が代わりに引き継ぐ(代襲相続)
本来の相続人が先に亡くなっている場合、その子や孫が代わりに相続人の立場を引き継ぎます(兄弟姉妹の場合は、その子まで)。
法定相続分の早見表
法定相続分は、遺言がなく、相続人の間で合意できない場合などに基準となる割合です。相続人全員が合意すれば、これと違う分け方もできます。
| 相続人の組み合わせ | 配偶者 | ほかの相続人(全体) |
|---|---|---|
| 配偶者と子 | 1/2 | 子 1/2 |
| 配偶者と親など | 2/3 | 親など 1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 兄弟姉妹 1/4 |
同じ順位の人が複数いるときは、原則として均等に分けます(ただし、父母の一方だけを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の2分の1です)。
計算例(遺産が合計3,000万円、あくまで例)
| ケース | 配偶者 | 子・親・兄弟姉妹 |
|---|---|---|
| 配偶者+子2人 | 1,500万円 | 子 各750万円 |
| 配偶者+親2人 | 2,000万円 | 親 各500万円 |
| 配偶者+兄弟姉妹2人 | 2,250万円 | 兄弟姉妹 各375万円 |
| 配偶者なし+子3人 | ― | 子 各1,000万円 |
介護の貢献は、相続人なら「寄与分」、相続人以外の親族なら「特別寄与料」として話し合う
法定相続分の割合には介護の貢献が反映されないため、その評価はまず話し合いになります。
- 相続人で、被相続人の療養看護などで財産の維持・増加に特別の寄与をした人には、法定相続分とは別に「寄与分」が認められる場合があります。協議で決まらなければ家庭裁判所が定めます。
- 相続人ではない親族(たとえば子の配偶者)が無償で療養看護などをした場合は、相続人に「特別寄与料」を請求できる制度があります。家庭裁判所への申立ては、相続の開始と相続人を知った時から6か月、または相続開始から1年の、いずれか早い期限までです。
元気なうちに希望を聞いておくことが、対立の予防になります。
🔎 所長に教わったときのメモ
コーキ:「所長。分け方の表が出ているなら、先にこの割合で話を進めたほうが早いんじゃないですか」
ケイイチロウ:「その表を使うのは、誰が相続人かが決まってからだ。組み合わせが変われば、見る行も変わる」
コーキ:「介護をどう見るか、みたいな話は、どこに置くんですか」
ケイイチロウ:「割合の後だ。ただし、後回しにするのと、触れずに済ませるのは違う」
コーキ:「……先に人、次に割合。そのうえで、元気なうちに聞いておく、か」
相続税がかかるかは、基礎控除(3,000万円+600万円×法定相続人の数)と遺産の合計で決まる
相続税には基礎控除があり、次の式で求めます。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
例:法定相続人が3人なら、4,800万円が基礎控除です。相続放棄をした人がいても、放棄がなかったものとして人数を数えます。なお、相続税の計算上、法定相続人に含められる養子は、実子がいる場合は1人まで、実子がいない場合は2人までです。
- 遺産の合計(債務などを引き、一定期間内の生前贈与などを加えた額)が基礎控除の範囲内なら、申告も納税も必要ありません。超える可能性があるときは、税理士や税務署に早めに相談します。
- 税率は、基礎控除を引いた残りを法定相続分で分けた金額に、10%〜55%の8段階(速算表)で当てはめて計算します。この計算は、まず相続税の総額を求めるためのものです。総額を実際の取得割合に応じて各人に割り振り、その後、配偶者の税額軽減などを反映します。
- 「配偶者の税額軽減」(配偶者の取得分が1億6,000万円か法定相続分相当額の多いほうまで相続税がかからない)や「小規模宅地等の特例」は、相続税の申告書に適用を受ける旨を書いて出す必要があります。結果として税額がゼロでも、申告が要る場合があります。
遺言書があれば話し合いの負担が軽くなる(自筆は法務局保管3,900円)
遺言書があれば、故人の意思が明確になり、話し合いの負担が軽くなります。ただし、法的な効力を持つには民法で定められた方式を守る必要があり、自筆で作る場合は全文・日付・氏名を自分で書いて押印します(財産目録はパソコン作成も可。その場合は各ページに署名押印)。自筆で作った遺言書は、法務局に保管してもらう制度があり、手数料は1件3,900円です。手続きはすべて事前予約が必要で(当日予約は不可、30日先まで)、遺言者の住所地・本籍地・所有する不動産の所在地のいずれかを管轄する法務局に申請します。
公正証書遺言は、財産額に応じた手数料に、全体が1億円以下なら1万3,000円の加算がかかる
公証役場で作る公正証書遺言の手数料は、財産を受け取る人ごとに、その財産額に応じて次の表で決まり、合計します。
| 財産の価額(受け取る人ごと) | 手数料 |
|---|---|
| 100万円以下 | 5,000円(50万円以下は3,000円) |
| 100万円超〜200万円以下 | 7,000円 |
| 200万円超〜500万円以下 | 13,000円 |
| 500万円超〜1,000万円以下 | 20,000円 |
| 1,000万円超〜3,000万円以下 | 26,000円 |
| 3,000万円超〜5,000万円以下 | 33,000円 |
| 5,000万円超〜1億円以下 | 49,000円 |
全体の財産が1億円以下のときは「遺言加算」として1万3,000円が加わります。ほかに、原稿が3枚を超えると1枚につき300円、正本・謄本を電子データで受け取る場合は1通2,500円がかかります。例:1,500万円の財産を1人に遺す場合は、26,000円+13,000円=39,000円が目安です。
遺留分は、兄弟姉妹以外の相続人に保障される最低限の取り分
遺言で誰かに全財産を渡すと書いてあっても、兄弟姉妹以外の相続人には「遺留分」があります。
- 遺留分全体の割合:親など(直系尊属)だけが相続人なら財産の1/3、それ以外は1/2。相続人が複数いるときは、これに各人の法定相続分をかけた割合になります(例:配偶者と子1人なら、それぞれ1/4)。
- 遺留分を侵された人は、受け取った人に金銭の支払いを請求できます(遺留分侵害額請求)。期限は、相続の開始と、遺留分を侵害する贈与または遺贈があったことを知った時から1年、または相続開始から10年の、いずれか早い期限です。期限内に、相手に請求の意思を伝える必要があります(調停の申立てだけでは足りません)。
🔎 所長に教わったときのメモ
コーキ:「用意しておいたほうがいいのは分かるんですが、元気な親に切り出すのは、気が重いです」
ケイイチロウ:「切り出すのは、そこからでなくていい。どこに何があるかを聞くところから始める」
コーキ:「順番を守れば、重い話にならずに済む、ということですか」
ケイイチロウ:「残された人が迷う時間を減らすためのものだ。そう思えば、切り出す言葉も変わる」
今日からできる準備チェックリスト(20〜30代向け)
- ☐ 家族の構成(誰が相続人になりそうか)を、この記事の順位表で確認した
- ☐ 親に「持っている財産の場所(銀行・保険・不動産)」を、重くない話題から聞くきっかけを決めた
- ☐ 自分の口座・サブスク・SNSアカウントを、パートナーと大まかに共有した
- ☐ 期限の3つ(3か月・10か月・3年)を控えた
- ☐ 相談先(税理士・司法書士・弁護士、法テラス、自治体の無料相談)を1つ調べた
よくある質問
Q. 財産が少なくても揉めますか。
揉めることがあります。不動産のように分けにくい財産が中心の場合や、生前の関わり方に差がある場合は、金額の大小にかかわらず意見が分かれやすくなります。
Q. 借金があるとわかったら?
相続放棄で、借金などを引き継がない選択ができます。期限が3か月と短いため、早めに家庭裁判所へ確認します。
Q. 法定相続分どおりに分けなければいけない?
いいえ。相続人全員が合意すれば、別の分け方にできます。
Q. 誰に相談すればいい?
税金は税理士、不動産の名義変更は司法書士、争いごとは弁護士が窓口です。まずは法テラスや自治体の無料相談も利用できます。
まとめ
- 相続人は「配偶者は常に、あとは子 → 親 → 兄弟姉妹」の順。
- 期限は「放棄3か月・相続税10か月・登記3年」。
- 元気なうちの会話と遺言書は、相続をめぐる対立を減らすための大切な備え。
🐱 ルリのまとめ
「揉めるかどうかを決めるのは、そのときの言葉じゃなくて、元気なうちに交わしておいた会話なんだよね」
※以下はアフィリエイトリンクです。
📚 もっと詳しく知りたい人へ
『いちばんわかりやすい 相続・贈与の本 ’26〜’27年版』曽根恵子 著
相続と贈与の制度を、図解で一冊にまとめた入門書です。
出典(一次情報・公的機関/確認日:2026年9月21日、追記分とリンク:2026年10月3日)
🔗 あわせて読みたい
- 相続で揉めないために|20代30代が今から知っておく基本【第45話】(祖母の遺産をめぐる家族の空気を、サクラの目線で読む)