Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※物語パートに登場する人物・団体・会社名は創作上のものです。実在の人物・団体とは関係ありません。
※年金額・制度の内容は年度や個人の加入状況により変わります。本記事の金額は一般的な目安であり、正確な見込み額は日本年金機構等でご確認ください。
フリーランスには会社員のような年金の上乗せが自動で付いてこないため、iDeCoなどの制度を自分で選んで準備する必要があります。
📝 この記事でわかること
- フリーランスの年金が会社員より少ない理由
- iDeCo・国民年金基金・付加年金の違い
- 今から始められる備え方の選択肢
■ オープニング
ケンタが事務所に来るなり、一枚のハガキをテーブルに置いた。
「これ、見てくれる?『ねんきん定期便』ってやつ。初めてちゃんと読んだんだけど」
見ると、これまでの加入実績に応じた年金額が印字されている。
「ヒロに『お前のところはいくらだった?』って聞いたら、会社員の彼と、俺とで、金額が結構違ってて。……なんか、これ見た瞬間、老後が急に不安になった」
「厚生年金と国民年金の差だな」
「知ってはいたけど、数字で見ると重みが違う。俺、このままだと年取ったらどうなるんだ?」
「ただ、そのハガキに載っているのは、これまでの加入実績に応じた額だ。将来の最終的な受給額じゃない。加入実績を比べただけでは、老後の受給額の差は決められない」
■ 問題提示
「フリーランスって、会社員と違って、年金の上乗せが自動で付いてこないんだよね?」
「その通りだ」
「今まで、『いつか考えよう』でずっと後回しにしてきた。3年目になって経理とか断る基準とか、色々整えたつもりだったのに、老後のことは完全に抜けてた」
「稼ぐことと、断ることは学んだ。次は、遠い将来のために積むことだな」
「そう、それ。でも何から手をつければいいのか、まったくわからない。iDeCoって言葉は聞いたことあるけど、国民年金基金とか、付加年金とか、正直違いもわかってない」
■ コーキの分析:フリーランスの「老後不安」が募る3つの理由
俺はハガキの数字を見ながら言った。
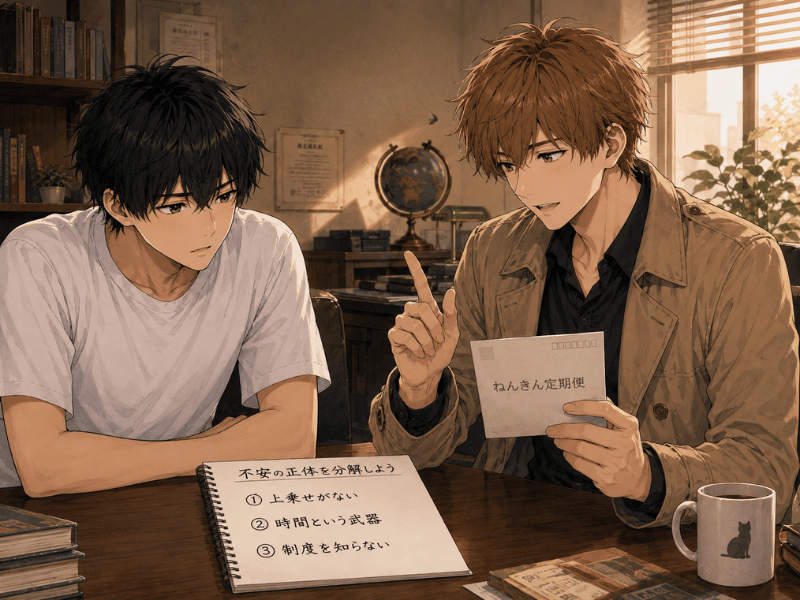
「不安の正体を分解しよう。理由は3つだ」
⚠️ 理由① フリーランスには「上乗せ」がなく、国民年金だけが土台になる
会社員は国民年金に加えて厚生年金があり、勤務先が保険料の半分を負担してくれる。一方フリーランスは国民年金のみが基本で、上乗せ部分は自分で用意しない限り、最初から存在しない。
2026年度の国民年金(老齢基礎年金)の満額は、昭和31年4月2日以後生まれの場合で月70,608円(40年間きちんと納めた場合)。ただし、将来の受給額を保証する数字ではない。これだけで老後の生活費すべてを賄うのは、現実的に厳しい——だからこそ、上乗せの仕組みを自分で作る必要がある。
⚠️ 理由② 「まだ先」と先送りするほど、準備期間という一番の武器を失う
老後資金づくりは、時間を味方につけられるかどうかで結果が大きく変わる。同じ金額を積み立てるにしても、20年かけるのと10年で慌てて作るのとでは、負担も結果もまったく違う。
「まだ若いから大丈夫」という感覚が、実は一番もったいない先送りになりやすい。
⚠️ 理由③ フリーランス向けの上乗せ制度を知らないまま、不安だけが募っている
iDeCo、国民年金基金、付加年金——フリーランスが年金を上乗せする方法は、実はひとつではない。制度の違いを知らないまま「なんとなく不安」で止まっている状態が、一番もったいない。
制度にはそれぞれ特徴があり、どれか一つが絶対に正解というわけではない。まず全体像を知ることが、不安を具体的な行動に変える第一歩になる。
■ ケイイチロウの一言
ケイイチロウが、ハガキを見て言った。
「若い頃の一万円と、老後の一万円は、同じ一万円ではない。時間という利息が、若いうちに動いた分にだけつく。」
■ 解決策:「なんとなく不安」を「積み上げる計画」に変える3ステップ
「じゃあ、俺はどこから手をつければいい?」
「3つだ。現状把握、制度を知る、無理のない額で始める。この順だ」
✅ ステップ① 「ねんきんネット」で将来額を試算する
・日本年金機構の「ねんきんネット」に登録し、将来の年金見込額を試算する(定期便の額は加入実績に応じたもので、将来額とは別)
・ハガキの数字だけで判断せず、働き方や納付状況が変わった場合のシミュレーションも試してみる
・「なんとなく不安」を「具体的な数字」に変えるだけで、次にやるべきことが見えてくる
✅ ステップ② フリーランス向けの上乗せ制度を比較して知る
・iDeCo:掛金が全額所得控除の対象になり、運用益も非課税。60歳まで原則引き出せない点には注意
・国民年金基金:将来受け取る年金額があらかじめ決まっている(確定給付型)。iDeCoとは併用できるが、掛金の合計に上限がある
・付加年金:月400円の上乗せで、将来の年金額が「200円×納付月数」増える、掛け金が少なくても始めやすい制度
・どれか一つに絞る必要はなく、収入や目的に応じて組み合わせる選択肢もある。ただし、付加年金と国民年金基金は併用できない。iDeCoと付加年金の併用も、掛金の上限の確認が必要
📚 制度の比較に役立つ一冊:『[改訂新版]一番やさしい!一番くわしい!個人型確定拠出年金iDeCo(イデコ)活用入門』 Amazonで見る →楽天で見る →
(広告)
✅ ステップ③ 無理のない金額から始め、NISAとの役割を分けて考える
・いきなり上限額を積み立てようとせず、続けられる金額から始めることを優先する
・iDeCoは老後資金専用(60歳まで引き出せない)、NISAはより自由度が高い——目的によって使い分ける発想を持つ
・すでにNISAで老後資金を積んでいる場合は、生活防衛資金や途中で使う予定、所得控除の効果を確認したうえで、iDeCoとの配分を決める
・iDeCoもNISAも運用商品には元本割れの可能性がある。iDeCoは60歳から受け取るにも加入期間などの条件がある(通算加入者等期間が10年に満たないと受給開始が遅れる)
🐱 ルリのまとめ
「『なんとなく不安』のままだと、何もできないけど、『今日から月いくら』ってわかった瞬間、不安は宿題に変わるんだよね」
- フリーランスは国民年金だけが土台——上乗せは自分で用意する必要がある
- 老後資金は時間が最大の武器——先送りするほど不利になる
- iDeCo・国民年金基金・付加年金を比較して知る——不安を具体的な選択肢に変える
■ よくある質問
Q. フリーランスの年金はなぜ少ないのですか
会社員は国民年金に加えて厚生年金にも加入しますが、フリーランスは原則として国民年金のみのためです。
Q. 国民年金だけだと将来いくらもらえますか
納付月数によって決まり、満額でも会社員の受給額より少なくなるのが一般的です。実際の見込み額はねんきんネットの年金見込額試算で確認できます(50歳未満の定期便の額は、これまでの加入実績に応じた額です)。
Q. iDeCoと国民年金基金はどう違いますか
iDeCoは自分で運用商品を選び、運用成果によって受取額が変わります。国民年金基金は受取額があらかじめ決まっている点が異なります。併用には上限があります。
Q. 付加年金とは何ですか
国民年金保険料に月額400円を上乗せして納めることで、将来の年金額が増える制度です。少額から始められる選択肢の一つです。
📎 一次情報(公的機関)
■ コーキの締め
「ねんきんネット、帰ったら早速登録してみるよ」
「良い判断だ」
「なんか、3年前は目の前の仕事で精一杯だったのに、今は老後の話までできるようになったんだな、俺」
「それが積み重ねというやつだ」
ケンタはハガキを丁寧に折りたたんでバッグにしまうと、いつもの軽い調子に戻って言った。
「よし、次にヒロに会ったら、年金の話でマウント取り返す」
「取り返さなくていい」
(不安の種を、ちゃんと数字と制度の話に変えて持ち帰っていく。……この仕事、たまにこういう報酬がある)
※以下はアフィリエイトリンクです。
📚 iDeCoを基礎から理解したい方へ
『[改訂新版]一番やさしい!一番くわしい!個人型確定拠出年金iDeCo(イデコ)活用入門』竹川美奈子 著
制度の仕組みから金融機関の選び方まで、フリーランスにも分かりやすく解説した一冊。