Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※物語パートに登場する人物・団体・会社名は創作上のものです。実在の人物・団体とは関係ありません。
※住宅の購入・賃貸の損得は個人の状況・地域・時期によって異なります。本記事は一般的な判断の考え方の紹介であり、特定の選択を推奨するものではありません。
買うか借りるかの金額差が小さいときほど、答えは金額の外にある不確定要素や、お互いの「安心の形」の違いにあります。
📝 この記事でわかること
- 生涯コストを計算しても決められない理由
- 金額以外に見るべき判断軸
- 期限を決めて結論を出す手順
■ オープニング
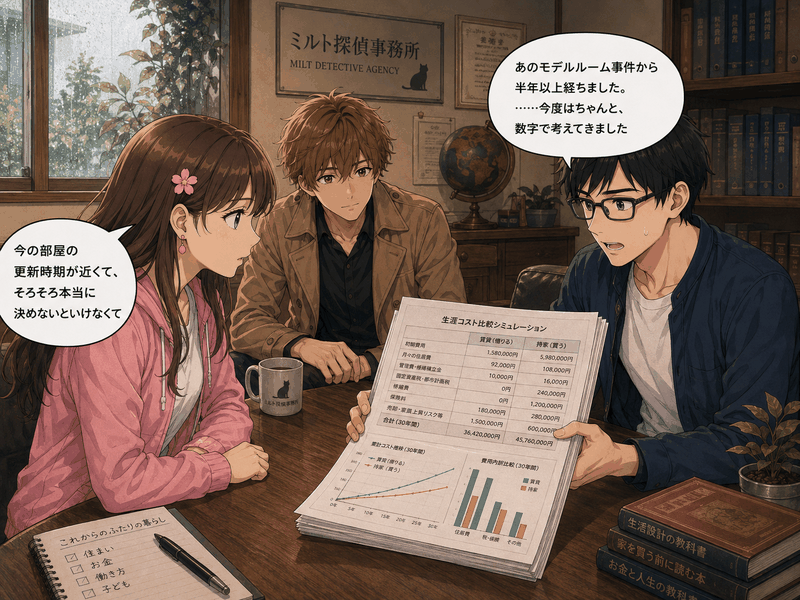
六月に入って、ヒロが今度は分厚い資料の束を持ってきた。パンフレットではなく、自分で作ったスプレッドシートの印刷だった。
「あのモデルルーム事件から半年以上経ちました。……今度はちゃんと、数字で考えてきました」
隣でサクラがうなずいた。「今の部屋の更新時期が近くて、そろそろ本当に決めないといけなくて」
「候補を2つに絞ったのか」
「はい。気に入ってる賃貸物件と、無理のない予算で買えそうな中古マンション。両方、生涯コストまで計算しました」
ヒロは資料を広げたが、その顔は自信満々というより、困り果てていた。
「計算はできたんです。でも、数字を並べても、どっちがいいのか、まだ決められなくて」
■ 問題提示
「見せてみろ」
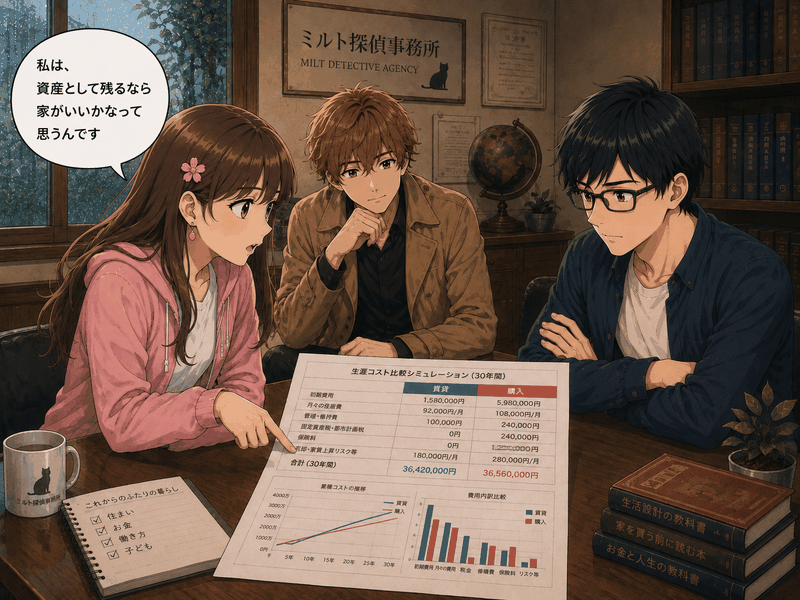
コーキは資料に目を通した。物件価格、諸費用、金利、管理費、そして賃貸側の家賃総額まで、確かにきちんと計算されている。だが、購入側の固定資産税・都市計画税や修繕積立金、賃貸側の敷金・礼金などの初期費用や更新料といった項目は、表からこぼれ落ちていた。
「数字だけ見れば、拮抗してる。5年後、10年後の想定でも、大きな差はない」
「そうなんです。だから余計に決められなくて」とヒロ。
「私は、資産として残るなら家がいいかなって思うんです。でもヒロくんは、身軽さがなくなるのが怖いって」とサクラ。
「二人の意見も、実は違うんだな」
「はい……。数字は出したのに、肝心の『どっちにするか』が、まったく決まらないんです」
■ コーキの分析:「買うか借りるか」で決められない3つの理由
コーキは資料をテーブルに置いた。
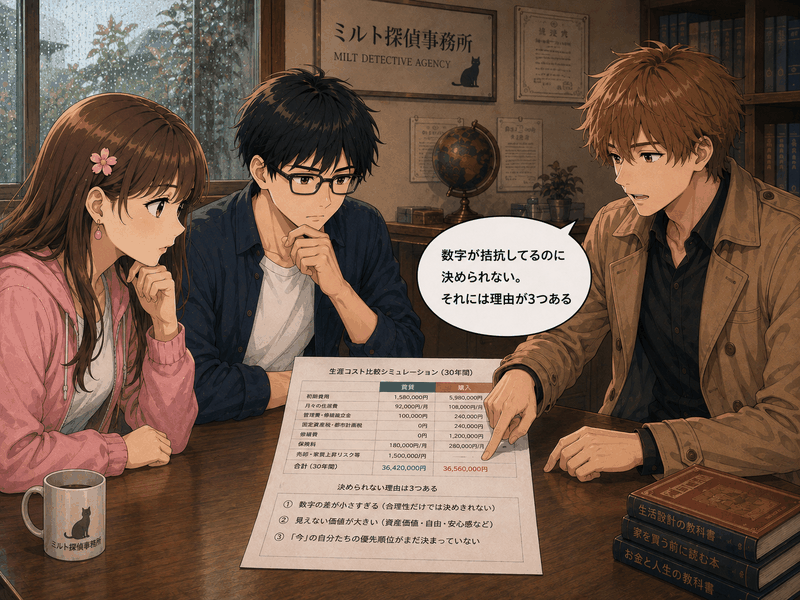
「数字が拮抗してるのに決められない。それには理由が3つある」
⚠️ 理由① 金額だけを比べていて、「不確定要素」を計算に入れていない
生涯コストの計算は大事だ。だが人生には、転勤、子どもの成長、親の介護など、今の時点では数字にできない変化がいくつも待っている。
金額の比較表がどれだけ精密でも、「この先ライフスタイルがどう変わりうるか」という不確定要素を無視した比較は、片手落ちになりやすい。
⚠️ 理由② 二人の「安心の形」が違うことに、まだ気づいていない
サクラが求めているのは「資産として形に残る安心」。ヒロが求めているのは「身軽に動ける安心」。どちらも間違っていないが、同じ物差しで測れるものではない。
金額の表だけを見ていると、この違いが数字の下に埋もれて見えなくなる。先に言語化しておかないと、いつまでも噛み合わない議論を繰り返すことになる。
それと、もうひとつ。家が「資産として残る」かどうかも、確実な話ではない。立地、築年数、管理の状態、そのときの相場、ローンの残債、売るときにかかる費用——手元に残るものは、そうした条件で変わる。「買えば資産」と決めつけず、条件つきの話として見ておいたほうがいい。
⚠️ 理由③ 「今すぐ一生の答えを出さなければ」と思い込んでいる
住宅の選択は「一度決めたら一生変えられない」ものだと思われがちだ。だが実際には、賃貸のまま数年様子を見て、条件が揃ってから購入に切り替えるといった選択肢もある。
「今すぐ完璧な最終回答を出す」という思い込みが、かえって決断を難しくしている。
■ ケイイチロウの一言
ケイイチロウが、二人の資料を見て言った。
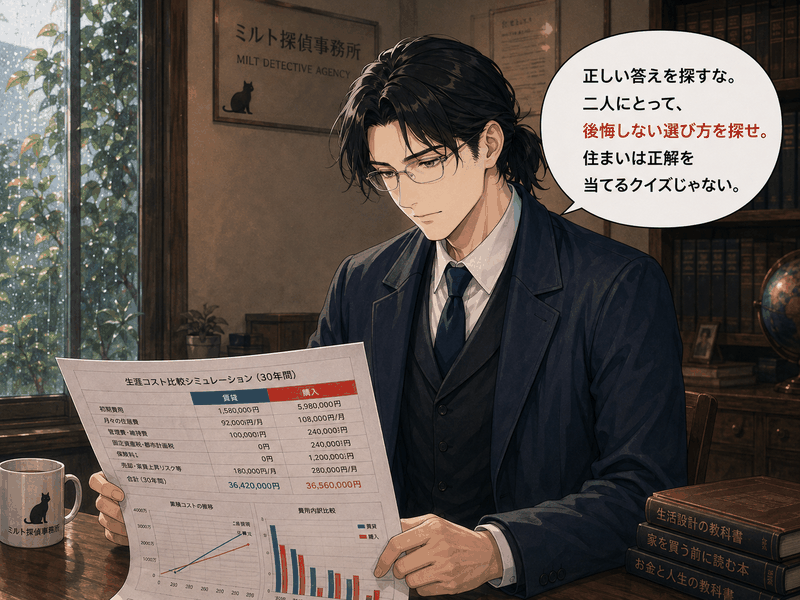
「正しい答えを探すな。二人にとって、後悔しない選び方を探せ。住まいは正解を当てるクイズじゃない。」
■ 解決策:「決められない」を「決められる」に変える3ステップ
「じゃあ、僕たちはどう考えればいいんでしょう」
「3つだ。金額以外の軸、安心の形、期限つきの答え。この順番で整理しろ」
✅ ステップ① 金額以外の判断軸を、二人でリストアップする
・住み替えの自由度、売却・資産価値、修繕や管理の手間、災害時のリスクなど、金額に出ない要素を書き出す
・それぞれの項目について、「賃貸」「購入」どちらが自分たちに合っているかを、金額とは別枠で評価する
・表に「◯△×」をつけるだけでも、数字だけでは見えなかった優先順位が見えてくる
📚 判断軸の整理に役立つ一冊:『お金の不安が消える 住まいのコスト大全』 Amazonで見る →楽天で見る →
(広告)
✅ ステップ② お互いの「安心の形」を言葉にしてすり合わせる
・「何が満たされれば、自分は安心できるか」を、それぞれ紙に書き出してから見せ合う
・違いがあること自体は問題ではない。違いを先に知っておくことで、議論が感情のぶつけ合いにならずに済む
・二人の「安心の形」の共通点を探し、そこを判断の軸に据える
✅ ステップ③ 「一生の答え」ではなく「今の答え」に、期限をつけて出す
・「一度決めたら一生変えない」ではなく、「今回はこの選択、〇年後にもう一度考え直す」という期限つきの決断にする
・期限を決めておけば、「今すぐ完璧な正解を出さなければ」というプレッシャーから解放される
・期限つきの答えも、立派な「本当の答え」だ——先延ばしと、期限を決めた選択は別物だと理解する
🐱 ルリのまとめ
「数字が拮抗してるときほど、答えは数字の外にあるんだよね」
- 金額だけでなく不確定要素も考える——ライフイベントへの対応力も判断材料に入れる
- 二人の「安心の形」を言語化する——同じ物差しで測れないものがあると知る
- 「一生の答え」でなく「期限つきの答え」でいい——先延ばしと期限つき決断は別物
■ よくある質問
Q. 買うのと借りるの、どちらが得ですか
試算の前提(住む年数・地価の推移・金利・修繕費など)によって結果が変わるため、一律にどちらが得とは言えません。金額だけで決着させにくいテーマです。
Q. 金額以外に何を考えればいいですか
転勤や転職の可能性、家族構成の変化、住みたい地域へのこだわり、資産を持つことへの安心感など、生活と価値観に関わる要素です。
Q. 夫婦で意見が違うときはどうすればいいですか
どちらが正しいかを競うのではなく、お互いが何に安心を感じるのかを言葉にして共有することから始めると、話が進みやすくなります。
Q. いつまでに決めればいいですか
決断の期限を設けないと検討が長期化しやすいため、「この時期までに一度結論を出す」と決め、それまでに必要な情報を集める形をおすすめします。
■ コーキの締め
しばらく話し合ったあと、サクラとヒロは顔を見合わせた。
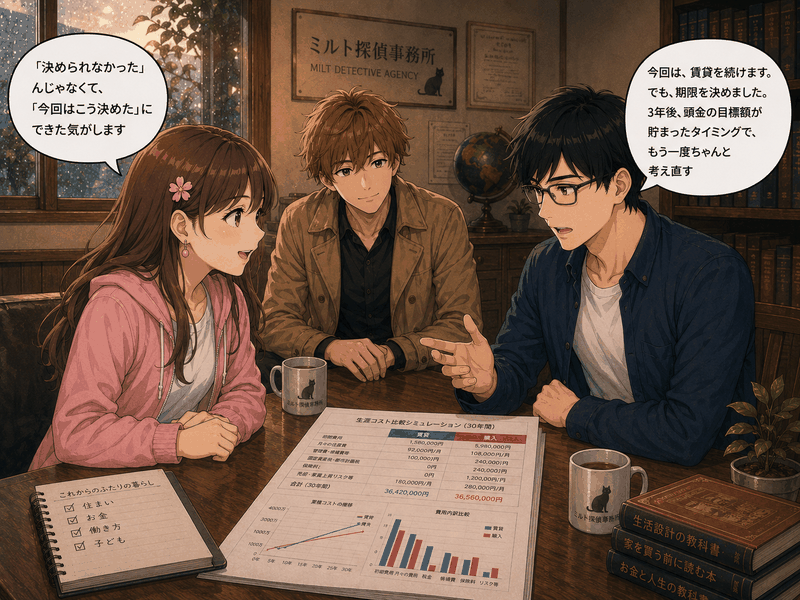
「今回は、賃貸を続けます。でも、期限を決めました。3年後、頭金の目標額が貯まったタイミングで、もう一度ちゃんと考え直す」とヒロ。
「『決められなかった』んじゃなくて、『今回はこう決めた』にできた気がします」とサクラ。
「それでいい。それが答えだ」
「半年前は、俺、ただ怖くなって逃げるみたいに『やっぱりやめます』って言ってました。今回は、ちゃんと選んだ感じがします」
俺は少しだけ口の端を上げた。
「怖くて避けるのと、考えて選ぶのは、似ているようでまったく違う。お前は後者になった」
(あの日、パンフレットに目を輝かせていた男が、今は自分たちの答えを、自分たちの言葉で語れるようになっている。……この仕事、たまにこういう報酬がある)
※以下はアフィリエイトリンクです。
📚 買うか借りるかで迷っている方へ
『お金の不安が消える 住まいのコスト大全 快適に暮らせて資産が残る家の選び方』平松明展 著
持ち家・賃貸、戸建て・マンションを横断的に比較し、住まいのコストを整理できる一冊。