Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※金額は試算です。会社の給与規程、勤務地、通勤手当、加入する健康保険で実際の金額は変わります。給与明細が正です。
※税・社会保険の内容は個人の状況により異なります。具体的な判断は勤務先の人事、税務署、年金事務所等にご確認ください。
FILE 03|ミルト探偵事務所・調査ファイル
この記事は、コーキが所長ケイイチロウに教わりながらまとめた調査ファイルです。制度の内容は公的機関の情報に基づいてまとめ、記事の途中に入る会話は読み飛ばしても内容は変わりません。
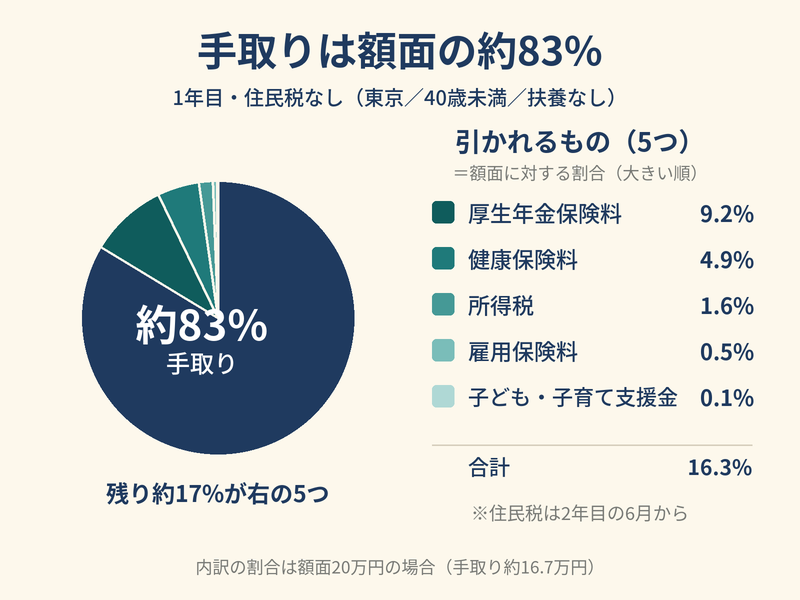
新卒1年目の手取りは、額面の約83%です。額面20万円なら約16.7万円、26万円なら約21.7万円が目安になります。
📝 この記事でわかること
- 額面18万〜30万円ごとの手取り(早見表)
- 額面から引かれる6つの項目の中身
- 2ヶ月目から手取りが減ることがある理由
- 2年目の6月から手取りが減る理由
- 手取りから家賃を逆算する計算表
内定通知の月給は「額面」です。実際に口座へ入る「手取り」は、そこから社会保険料や税金などが引かれた金額になります。家賃や生活費を決める前に、自分の額面の行を見てください。
この表の前提:東京都で勤務、協会けんぽ加入、40歳未満(介護保険料なし)、扶養親族なし、毎月同額の給与(通勤手当・残業代・住宅手当なし)、入社1年目で住民税なし(前年所得が非課税となる前提)。2026年度(令和8年度)の料率で計算しました(確認日:2026年9月21日、2026年10月10日一部見直し)。
結論:手取りは額面の約83%(1年目・住民税なし)
- 2026年度の東京では、額面20万円で手取りは約16.7万円、額面26万円で約21.7万円が目安です。
- 割合は額面が18万〜30万円のあいだで83%台のまま、大きくは動きません。
- 額面22万円の場合は手取り約18.4万円で、控除は約16.5%です。第13話の事例と同じ計算です。
- 前年所得が非課税だった人は、2年目の6月から住民税が引かれ始め、手取りはさらに減ります。
額面別の手取り早見表
前提:東京・40歳未満・扶養なし・住民税なし
- 勤務地:東京(協会けんぽ・東京支部の2026年度料率)
- 年齢:40歳未満(介護保険料なし)、扶養親族なし
- 給与:毎月同額、通勤手当・残業代・住宅手当なし(額面=課税対象の総支給)
- 料率:健康保険9.85%+子ども・子育て支援金0.23%(労使折半)、厚生年金18.3%(労使折半)、雇用保険 労働者負担0.5%
- 所得税:この表では、社会保険料等を差し引いた後の給与を、令和8年分の源泉徴収税額表(月額表・甲欄・扶養0人)に当てはめています(国税庁)。扶養控除等申告書を提出していない場合は乙欄となり、税額が大きく異なります。
- 住民税:前年所得が非課税となる前提で0円(表には含めていません)
| 額面(月給) | 健康保険料 | 子育て支援金 | 厚生年金 | 雇用保険 | 所得税 | 引かれる合計 | 手取り | 手取り割合 |
|---|---|---|---|---|---|---|---|---|
| 180,000円 | 8,865円 | 207円 | 16,470円 | 900円 | 2,620円 | 29,062円 | 150,938円 | 83.9% |
| 200,000円 | 9,850円 | 230円 | 18,300円 | 1,000円 | 3,270円 | 32,650円 | 167,350円 | 83.7% |
| 220,000円 | 10,835円 | 253円 | 20,130円 | 1,100円 | 3,910円 | 36,228円 | 183,772円 | 83.5% |
| 240,000円 | 11,820円 | 276円 | 21,960円 | 1,200円 | 4,480円 | 39,736円 | 200,264円 | 83.4% |
| 260,000円 | 12,805円 | 299円 | 23,790円 | 1,300円 | 5,150円 | 43,344円 | 216,656円 | 83.3% |
| 280,000円 | 13,790円 | 322円 | 25,620円 | 1,400円 | 5,680円 | 46,812円 | 233,188円 | 83.3% |
| 300,000円 | 14,775円 | 345円 | 27,450円 | 1,500円 | 6,320円 | 50,390円 | 249,610円 | 83.2% |
※健康保険・支援金・厚生年金は、協会けんぽ東京支部の保険料額表(標準報酬月額が額面と同額の等級)の折半額です。会社が独自の健康保険組合の場合、料率が異なります。健康保険料率は都道府県ごとに異なるため、東京以外の勤務地では表の金額と変わります。
自分の額面の行の「手取り」を、家賃・食費・貯金の基準にする
- 自分の額面に近い行を見る(表にない額面は上下の行の間で見当をつける)。
- 「手取り」を、家賃・食費・貯金の計画の基準にする。
- 実際の給与明細で、控除の合計がこの表と大きく違わないか比べる(見方は第13話)。
🔎 所長に教わったときのメモ
コーキ:「所長。内定通知に書いてある額で、先に部屋を決める人、多いと思うんですけど」
ケイイチロウ:「見るのは、書いてあるほうではなく、手元に残るほうだ。順番を逆にすると、毎月の支払いのほうが先に決まってしまう」
コーキ:「表で確かめてから、部屋を探す。……そういう順番ですか」
ケイイチロウ:「そうだ。ただ、表はあくまで目安だ。最後に合わせるのは、自分の明細のほうだ」
コーキ:「先に残る額、次に家賃。覚えときます」
2ヶ月目から手取りが減ることがあるのは、社会保険料の控除が始まるため
新卒の手取りが2ヶ月目から減ることがある主な理由は、健康保険料・厚生年金保険料の控除開始です。保険料は、当月の給与から前月分を差し引くことができるしくみで(健康保険法第167条・厚生年金保険法第84条、日本年金機構)、たとえば4月分の保険料は5月の給与から引かれます。ただし、控除が始まる月は、会社の締日・支払日など給与計算の方法によって異なり、初回の給与から引かれる場合もあります。上の早見表は、社会保険料が引かれている状態の金額です。
- 前月分を翌月の給与から引く会社では、1ヶ月目に引かれるのは主に雇用保険料と所得税だけになり、手取りが額面に近く見えます。
- その場合、2ヶ月目から健康保険・厚生年金が加わるため、同じ額面でも手取りが下がります。減ったのではなく、天引きが始まったということです。
- 控除のタイミングは会社の給与規程によって異なる場合があります。実際にどの月から引かれているかは、給与明細の控除欄で確認してください。
2年目の6月から住民税が引かれ、手取りが減る
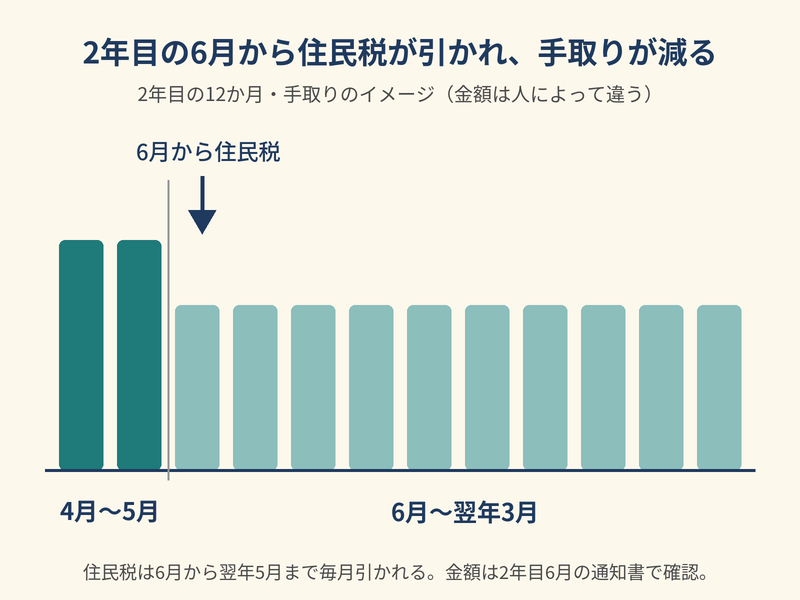
住民税は前年の所得をもとに計算され、給与所得者は6月から翌年5月まで毎月の給料から天引きされます(東京都主税局の案内)。前年所得が少なく非課税となる新卒者では、入社1年目に住民税が引かれず、翌年6月から始まるケースが一般的です。ただし、学生時代のアルバイトなど前年所得が非課税限度額を超えていれば、1年目から課税されることがあります。住民税が引かれない1年目は、そのぶん手取りが多めに見えます。
- 所得割の税率は10%(都民税4%+区市町村民税6%)です。
- 均等割は年5,000円です(都民税1,000円+区市町村民税3,000円+森林環境税1,000円)。
- 月額は前年の所得で変わるため、2年目の6月に届く「住民税の通知書」で確認します。
- 記入欄:住民税の月額( 円)→ 手取り( 円)
※住民税は、その年の1月1日時点の住所地の自治体が課税します。非課税基準や上乗せされる税額は、自治体や本人の所得・控除によって異なります。上記の税率・均等割は東京都主税局の記載です。副業と住民税の関係は第30話を見てください。
手取りは、総支給額から社会保険料・税金・会社ごとの控除を引いた額
| 項目 | 内容 | 負担 |
|---|---|---|
| 健康保険料 | 病院で3割負担になる保険。料率9.85%(東京・協会けんぽ) | 会社と折半 |
| 子ども・子育て支援金 | 2026年4月分から健康保険料に上乗せ。料率0.23% | 折半 |
| 厚生年金保険料 | 将来の年金の保険料。料率18.3% | 折半 |
| 雇用保険料 | 失業給付などの保険。労働者負担0.5%(2026年度の一般の事業) | 労働者と会社 |
| 所得税(源泉) | 月給から仮に引く国税。税額表で決まる | 本人 |
| 住民税 | 前年の所得にかかる。前年所得が非課税なら2年目の6月から | 本人 |
計算のしくみは「手取り = 総支給額 - 社会保険料 - 税金(所得税・住民税) - 会社ごとの控除(社宅費・組合費など)」です。所得税は「額面 - 社会保険料」を税額表に当てはめて決まります。
手取りから家賃・生活費を逆算する
家賃の目安には「手取りの3割程度まで」という考え方がよく使われます。公的な基準ではなく、あくまで考え方の一つです。下の表は、早見表の手取りに3割と2.5割をかけた計算結果です。
| 手取り | 家賃3割の場合 | 家賃2.5割の場合 |
|---|---|---|
| 約15.1万円 | 約4.5万円 | 約3.8万円 |
| 約16.7万円 | 約5.0万円 | 約4.2万円 |
| 約18.4万円 | 約5.5万円 | 約4.6万円 |
| 約20.0万円 | 約6.0万円 | 約5.0万円 |
| 約21.7万円 | 約6.5万円 | 約5.4万円 |
| 約23.3万円 | 約7.0万円 | 約5.8万円 |
| 約25.0万円 | 約7.5万円 | 約6.2万円 |
(上表の手取りは早見表の各行に対応。計算は「手取り×0.3/0.25」を千円単位で丸めたもの。)
手取りが想定より少ないときの確認手順
- 給与明細の「総支給額」と「控除合計」を確認する(見方は第13話)。
- 通勤手当・残業代が「額面」に入っているか確認する。通勤手当は社会保険料の計算対象になり、所得税は電車・バスの通勤なら月15万円まで非課税です(国税庁)。
- 健康保険が協会けんぽか、会社の健康保険組合かを人事に確認する。
- 給与規程と内定通知の額を照らす。
🔎 所長に教わったときのメモ
コーキ:「思っていたより少なかったとき、すぐ人事に聞きに行くのは、変ですか」
ケイイチロウ:「変ではない。ただ、手元の明細を見てからのほうがいい。何が引かれているか分からないままでは、聞くことが決まらない」
コーキ:「自分で見て、分からないところだけ持っていく、と」
ケイイチロウ:「手順は、相手のためではなく、自分が迷わないためにある」
よくある質問
ボーナスの手取りは?
社会保険料と所得税が引かれます。厚生年金の保険料率は月給と同じ18.3%で、賞与は1,000円未満を切り捨てた額(1回150万円まで)が対象です(日本年金機構)。所得税は「賞与-社会保険料」に、前月の給与と扶養の人数で決まる算出率をかけます(国税庁)。金額は会社の支給額で変わるため、この記事の表には含めていません。
交通費は手取りに含まれる?
通勤手当は、社会保険料の計算の対象に含まれます(日本年金機構)。所得税は、電車やバスの通勤なら月15万円まで非課税です(国税庁)。このため、額面に通勤手当が入っている場合、表の額とは手取りが変わります。
額面と総支給は違う?
給与明細では「総支給額」が額面に近い意味で使われます。手当が加わった合計が総支給額です。
残業代が付くと手取りは?
残業代には所得税・雇用保険料がかかり、社会保険料の算定にも含まれます。ただし、健康保険・厚生年金は標準報酬月額で決まるため、残業代が増えた月にすぐ同じだけ増えるわけではありません。増えた額のすべてが手取りになるわけではありません。
3月入社の初回給与はいつ?
会社の給与日で決まります。締日と支給日を人事に確認します。
まとめ
- 手取りは額面の約83%が目安(東京・40歳未満・扶養なし・住民税なし)。
- 1年目に住民税がなかった人は、2年目の6月から住民税が加わる。
- 家賃は手取りを基準に、固定費と貯金から逆算する。
🐱 ルリのまとめ
「使えるお金は、内定通知に書いてあったほうじゃなくて、口座に入ったあとのほうなんだよね」
出典(公的機関の一次情報・2026年9月21日確認、2026年10月10日一部見直し)
※以下はアフィリエイトリンクです。
📚 新社会人のお金の本
『FP歴30年の母が20代の娘に伝えたい人生が変わるお金の話』川口幸子 著
20代向けに、お金の基本を通して学べる一冊です。
🔗 あわせて読みたい
- 第47話:サクラとヒロ、入籍した話(二人で毎月の家計を確かめる前の、入籍の場面)