Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※教育費・子育て費用は進路・地域・家庭状況によって大きく異なります。本記事の金額は一般的な目安であり、将来の負担を保証するものではありません。
「子育てに数千万円」という数字は、教育費だけを示すのか、食費・衣類・保育・医療などの養育費まで含むのかによって大きく変わります。金額だけで判断せず、まず「何を含む試算なのか」を確認することが大切です。
📝 この記事でわかること
- 「数千万円」という数字が一人歩きする理由
- 費用が実際に発生する時期の分かれ方
- 公的な支援制度の調べ方
※物語パートに登場する人物・団体・会社名は創作上のものです。実在の人物・団体とは関係ありません。
■ オープニング
四月に入ってすぐ、サクラとヒロは映研時代の友人の子どもの誕生日会に呼ばれた帰りに、事務所へ寄った。
「友達の赤ちゃん、すごく可愛かったんです。でも、話してるうちに、ちょっと不安になっちゃって」
「友達が、学資保険の話をしてたんです。『正直、これで足りるのか自信ない』って、自分から言ってて」とヒロ。
「それ聞いて、私たち、自分たちのことなんにも考えてなかったなって気づいて。帰りの電車で、なんとなく気になって調べてみたら……」
「『子ども一人育てるのに3000万円』みたいな見出しばっかり出てきて」ヒロが言葉を継いだ。「正直、少し固まりました」
俺は二人の顔を見た。声のトーンだけで、何を検索して何を見たか、だいたい想像がついた。
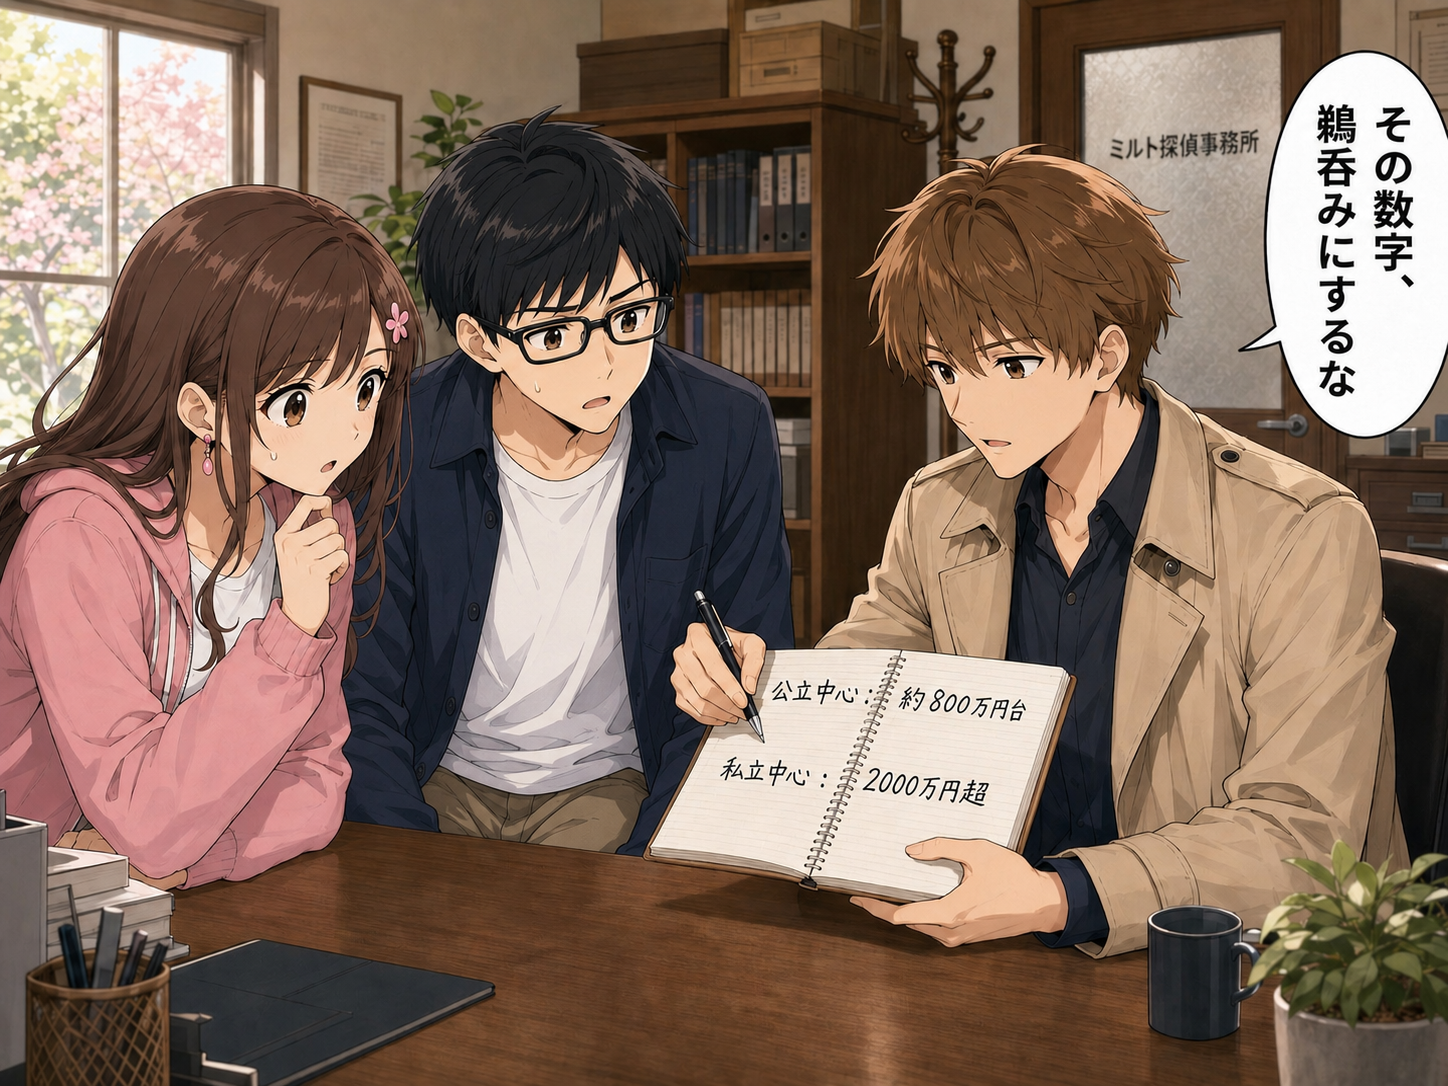
「その数字、鵜呑みにするな」
■ 問題提示
「でも、大学まで出すとしたら、それくらいかかっても不思議じゃないですよね……?」とサクラ。
「私たち、結婚式の貯金と、婚姻届の準備で、正直もう手一杯な感覚があって。そこに子育て費用まで足したら、いくら必要になるのか、想像もつかなくて」
「子ども、欲しいとは思ってるんです。でも、この数字を見たら、『本当に育てられるのか』って不安になって」とヒロ。
二人とも、誕生日会の楽しかった余韻はどこかに消え、すっかり青ざめていた。
■ コーキの分析:「子育て費用」の数字が一人歩きする3つの理由
俺はノートを開いた。
「その数字が『怖すぎる』のには理由がある。3つだ」
⚠️ 理由① 「全部私立」など、最も高いケースの数字が独り歩きしている
「子育てに数千万円」という見出しの多くは、幼稚園から大学まですべて私立に通った場合など、幅の中でも高い方のケースを指していることが多い。
文部科学省「子供の学習費調査」(令和5年度)を標準年数で単純計算すると、幼稚園から高校まですべて公立の場合は約600万円、すべて私立の場合は約1,978万円になる。大学の費用は別調査(学費のみか生活費まで含むかで数字が大きく変わる)のため、単純に合算はできない。「教育費」と「食費・衣類・保育・医療などを含む子育て費用全体」は範囲が異なり、進路によっても金額の幅は非常に大きい。「最も高いケース」だけを見て震えるのは、判断としては早い。
📊 学校教育費の目安(時期別・文部科学省調査より単純計算)
| 時期 | 公立中心の目安 | 私立を含む場合の目安 |
|---|---|---|
| 幼稚園(3年間) | 約56万円 | 約104万円 |
| 小学校(6年間) | 約202万円 | 約1,097万円 |
| 中学校(3年間) | 約163万円 | 約468万円 |
| 高等学校(3年間) | 約179万円 | 約309万円 |
| 合計(幼稚園〜高校) | 約600万円 | 約1,978万円 |
| 大学(4年間) | 別調査。学費のみか生活費まで含むかで大きく変動 | |
出典:文部科学省「子供の学習費調査」(令和5年度)の年額を標準年数分で単純計算した目安。学校教育費・学校外活動費等を含む。世帯や地域により実際の金額は異なる。
⚠️ 理由② 費用は「今すぐ一括」ではなく、15年以上かけて分散してかかる
子育て費用は、住宅ローンの頭金のように「今すぐまとまった額が必要」なものではない。保育・幼稚園、小学校、中学校、高校、大学と、支出のピークは段階的にやってくる。
特に大きな支出が集中しやすいのは、高校後半から大学にかけての数年間だ。つまり、今日明日に全額を用意する必要はなく、子どもの成長に合わせて準備していけばいい。
⚠️ 理由③ 公的支援制度を計算に入れず、全額自己負担のつもりで見ている
児童手当、高等学校等就学支援金(高校の授業料支援)、各種の奨学金制度など、子育て・教育を支える公的な制度は複数ある。ネット上の「怖い数字」が、こうした支援を差し引く前の総額なのか、実際の家計負担を反映した調査なのかは、出典によって異なる。数字を見るときは、公的支援を含む金額なのかも確認したい。
また、将来も今と同じ制度が続くとは限らない。「全額を自分たちだけで背負う」と決めつけず、使える制度を確認しながら定期的に見直す姿勢が、不安を必要以上に大きくしないためのコツだ。
■ ケイイチロウの一言
ケイイチロウが、まだ少し青ざめている二人の顔を見て言った。
「子育てに必要なのは、完璧な予算表じゃない。多少足りない月があっても、立て直せる仕組みと、慌てない心構えだ。」
■ 解決策:「凍りつく数字」を「準備できる計画」に変える3ステップ
「じゃあ、僕たちは何をすればいいんでしょうか」
「3つだ。レンジで見る、逆算する、制度を知る。この順番だ」
✅ ステップ① 「最悪ケース」ではなく「現実的なレンジ」で金額を把握する
・進路別(公立中心か、私立を含むか)の費用の目安を、幅を持って調べておく
・「絶対にこの金額がかかる」ではなく、「進路の選び方次第で変わる」と理解しておく
・不安の正体は「知らないこと」であることが多い。まず正しいレンジを知ることで、現実的な計画を立てやすくなる
📚 この手順に役立つ一冊:『子どもにかかるお金の超基本』 Amazonで見る →楽天で見る →
(広告)
✅ ステップ② 支出が本格化する時期から逆算して、今から少しずつ準備を始める
・大きな支出が集中しやすい高校後半〜大学の時期から逆算し、今のうちから時間をかけて積み立てる方が、直前に慌てるより毎月の準備額を抑えやすい
・学資保険、NISA(つみたて投資枠)など、複数の選択肢を比較検討する。どれか一つに絞らず、目的に応じて使い分ける発想を持つ
・NISAは非課税制度であり、元本を保証する制度ではない。使用時期が近い教育費まで投資に回さず、預貯金との配分・運用期間・家計の余力を確認して検討する
・子どもが生まれる前の今のうちに、家計の中に「将来の教育費」という項目を作っておく
✅ ステップ③ 使える公的支援制度を、事前に確認しておく
・児童手当など、子育て世帯向けの給付制度を確認する
・高校の授業料を支援する制度、大学等の返還不要の給付型奨学金・授業料減免の対象条件を確認する。卒業後に返還が必要な貸与型奨学金は、給付とは分けて考える
・制度は変わることがあるため、「今知っている情報」を鵜呑みにせず、必要なタイミングで最新情報を確認し直す習慣を持つ
🐱 ルリのまとめ
「怖い数字を見て固まるより、『いつ・何に・いくら』を知る方が、よっぽど気持ちが軽くなるんだよね」
- 「子育てに数千万円」は最も高いケースの数字——進路によって幅は大きい
- 費用は今すぐ一括ではなく15年以上かけて分散してかかる——今日明日に全額は要らない
- 公的支援制度を計算に入れる——全額を自分たちだけで背負う前提をまず外す
■ よくある質問
Q. 子育てに本当に数千万円かかるのですか
進学先(公立・私立)や家庭の方針によって大きく変わります。総額だけを見るより、いつ・何にいくら必要かを時期で分けて考えるほうが現実的です。
Q. 費用が大きくなるのはいつですか
一般に、高校・大学など進学のタイミングで支出が集中しやすくなります。逆に乳幼児期は公的支援が比較的手厚い時期でもあります。
Q. 使える公的支援にはどんなものがありますか
児童手当、医療費助成、保育料の負担軽減、高等学校等就学支援金など、国と自治体それぞれに制度があります。内容は年度や自治体で変わるため、最新情報の確認が必要です。
Q. 今から準備するなら何をすればいいですか
必要になる時期が明確な費用(進学費用など)から、期間を区切って積み立てる方法があります。返還不要の給付型奨学金や授業料減免の対象条件を確認しつつ、卒業後に返還が必要な貸与型奨学金は別枠で考え、そのうえで不足分を準備の対象にします。
■ コーキの締め
帰り際、サクラが少し表情を和らげて言った。
「さっきまで、『子どもを持つのが怖い』みたいな気持ちになってたんですけど……『いつか』の話として、ちゃんと考えられるようになった気がします」
「僕も。今すぐどうこうって話じゃないってわかっただけで、だいぶ楽になりました」
「それでいい。今日決めることは何もない。ただ、正しい前提を持って帰れ」
二人は誕生日会でもらったらしい小さな菓子折りを、忘れずに持って帰っていった。
(怖い数字一つで凍りついていた二人が、レンジと時間軸を知っただけで、また前を向いて歩き出す。……この仕事、たまにこういう報酬がある)
※以下はアフィリエイトリンクです。
📚 子育て費用の全体像を知っておきたい方へ
『子どもにかかるお金の超基本』坂本綾子 著
妊娠・出産から大学卒業まで、いつ・いくらかかるのかを段階別にやさしく解説した一冊。