Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
※役職定年・再雇用の条件、給付制度の内容は企業や個人の状況、また制度改正によって変わります。本記事は一般的な考え方の紹介であり、正確な条件は勤務先および公的機関の窓口でご確認ください。
会社によっては、役職定年と定年後の再雇用で、給料が二回下がることがあります。
📝 この記事でわかること
- 収入が変わる時点が一度ではない理由
- 額面ではなく手取りで考えるべき理由
- 収入と支出の年表を重ねて「対策すべき一点」を見つける方法
※物語パートに登場する人物・団体・会社名は創作上のものです。実在の人物・団体とは関係ありません。
■ オープニング
八月。事務所のエアコンが低く唸っていた。
ミツルさんは、前回よりも厚みのある封筒を抱えてやってきた。中から出てきたのは、コピーされた就業規則と賃金規程だった。付箋が何枚も貼ってある。
「言われた通り、読んできました。人事にも聞きました」
「早いですね」
「……読まなければよかった、と少し思っています」
そう言って、ソファに深く座り込んだ。
■ 問題提示
「何がわかりましたか」
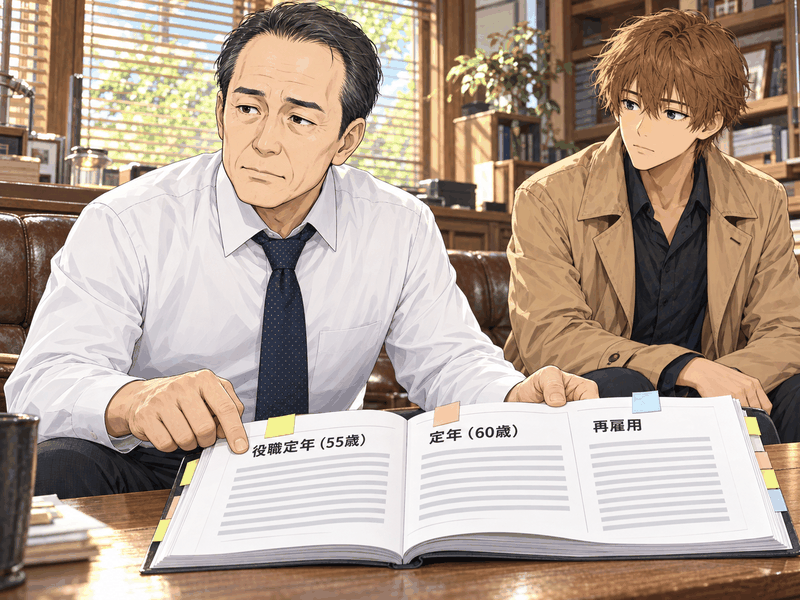
「まず、来年の五十五歳で役職定年。ここで、だいたい二割ほど下がります」
「ええ」
「それは、覚悟していました。問題は、その先です」
ミツルさんは付箋の貼られたページを開いた。
「六十歳が定年で、そこから再雇用。うちの場合、再雇用後は……もう一度、大きく下がるんです」
「二段階、ということですね」
「そうです。私はずっと、下がるのは一回だと思っていました。役職定年で下がって、そのまま六十五歳まで行くんだと」
彼は一度言葉を切って、続けた。
「うちの娘は今、大学二年です。住宅ローンは六十二歳まで残っています。……計算したら、下がる時期と、払い続ける時期が、きれいに重なっていました」
■ コーキの分析:年収の見通しがズレる3つの理由
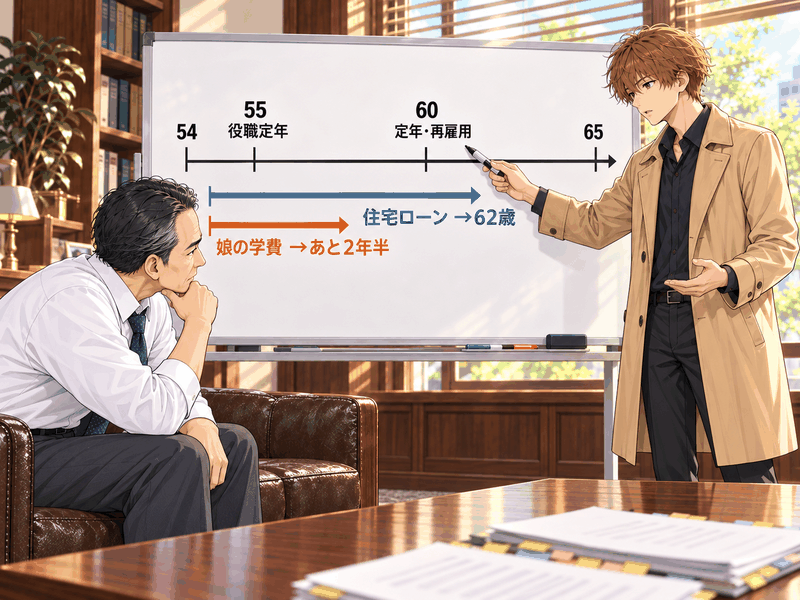
コーキはホワイトボードに、横向きの矢印を一本引いた。左端に「54」、右端に「65」と書く。
「見通しがズレるのには、理由が3つあります」
⚠️ 理由① 収入が変わる時点は、一度ではないことが多い
多くの会社員が「定年で下がる」という一回のイベントとして考えている。だが実際には、役職定年・定年・再雇用の更新・年金の受給開始と、収入が変わる時点は複数ある。
会社によって何歳で何が起きるかは異なるが、「一回」だと思い込んでいると、二回目の変化への備えが遅れやすい。
⚠️ 理由② 額面で考えていて、手取りで考えていない
「二割減」と聞いたとき、多くの人は額面の二割を計算する。だが実際に生活に使えるのは手取りだ。
社会保険料や税金は収入に応じて変わるため、額面の減り方と手取りの減り方は一致しない。しかも、個人住民税は、原則として前年の所得をもとに計算され、会社員は6月から翌年5月まで給与から差し引かれる。そのため、収入が下がってもしばらくは、収入が高かったころの所得をもとにした税額が続くことがある。
⚠️ 理由③ 支出側の年表を、収入の年表と重ねていない
これが一番大きい。収入がいつ下がるかは調べても、そのとき自分が何を払っているかを並べていない。
住宅ローンの残り、教育費の残り、親の介護が始まる可能性。これらは収入とは無関係に、それぞれのタイミングでやってくる。重なったときに初めて問題になる——ミツルさんの場合、それが六十歳前後だった。
■ ケイイチロウの一言
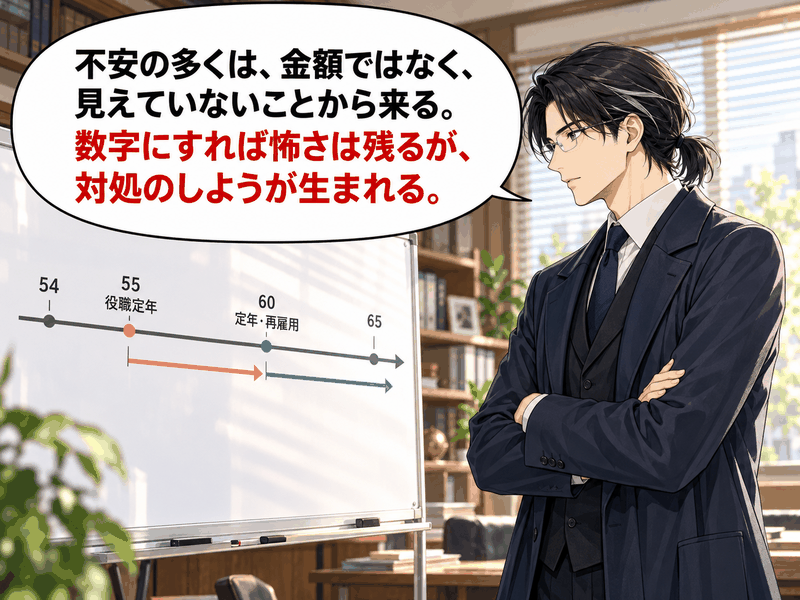
ケイイチロウが、ホワイトボードの矢印を眺めながら言った。
「不安の多くは、金額ではなく、見えていないことから来る。数字にすれば怖さは残るが、対処のしようが生まれる。」
ミツルさんは、ホワイトボードから目を離さなかった。
■ 解決策:「下がる」を年表に変える3ステップ
「じゃあ、どう整理すればいいですか」
「3つです。並べる、手取りに直す、重ねる。この順番で」
✅ ステップ① 収入が変わる時点を、全部書き出す
・役職定年、定年、再雇用の契約更新、年金の受給開始——自分の会社と自分の場合で、何歳に何が起きるかを年表にする
・「たぶんこれくらい」ではなく、就業規則・賃金規程・人事への確認で、根拠のある数字を入れる
・一本の線に並べるだけで、「一回だと思っていた」という思い込みは自動的に壊れる
✅ ステップ② 額面ではなく、手取りで並べ直す
・社会保険料・税金を差し引いた、実際に使える金額で年表を作り直す
・住民税は前年の所得を基に計算されるため、収入が下がった直後の年は負担が重く感じられることがある。この時期のズレも年表に入れておく
・60歳以上65歳未満で、雇用保険の被保険者期間が5年以上あり、60歳到達時などの賃金に比べて原則75%未満に下がった場合など、一定の要件を満たすと、高年齢雇用継続給付の対象になることがある。2025年4月1日以降に60歳になった人などは、支給の上限が各月の賃金の10%。もらえる前提にはせず、勤務先やハローワークで確認する
📚 この話に関連する一冊:『会社も役所も銀行もまともに教えてくれない 定年後ずっと困らないお金の話』 Amazonで見る →楽天で見る →
(広告)
✅ ステップ③ 支出の年表を、同じ紙に重ねる
・住宅ローンの完済時期、教育費が終わる時期、車の買い替え、家の修繕——支出側の予定を同じ年表に書き込む
・収入が下がる時点と、支出が重い時期が重なる場所を探す。そこが対策すべき一点になる
・重なりが見つかったら、打てる手は限られてくる。繰り上げ返済で完済を前倒しするか、その時期に向けて別に積んでおくか、働き方を変えるか。ただし、繰り上げ返済は、生活防衛資金・住宅ローン控除・金利・手数料を確かめたうえで判断する。選択肢が絞られること自体が前進だ
🐱 ルリのまとめ
「『いつか下がる』は不安だけど、『何歳にいくら下がる』は宿題なんだよね。宿題なら、やれる」
- 収入が変わる時点は一度ではない——役職定年・定年・再雇用を年表に並べる
- 額面ではなく手取りで考える——住民税は前年の所得を基に計算される点にも注意
- 支出の年表を重ねる——収入減と支出のピークが重なる場所が、対策すべき一点
■ よくある質問
Q. 定年前後に給料が下がるのは一回だけですか
会社によっては、役職定年・定年・再雇用の契約更新など、収入が変わる時点が複数あります。何歳で何が起きるかは、就業規則・賃金規程・人事への確認で調べます。
Q. 収入が下がった翌年に負担が重く感じるのはなぜですか
個人住民税は、原則として前年の所得をもとに計算され、会社員は6月から翌年5月まで給与から差し引かれます。そのため、収入が下がってもしばらくは、収入が高かったころの所得をもとにした税額が続くことがあります。
Q. 60歳以降に賃金が下がったときに受け取れる給付はありますか
60歳以上65歳未満で、雇用保険の被保険者期間が5年以上あり、60歳到達時などの賃金に比べて原則75%未満に下がった場合など、一定の要件を満たすと、高年齢雇用継続給付の対象になることがあります。2025年4月1日以降に60歳になった人などは、支給の上限が各月の賃金の10%です。もらえる前提にはせず、勤務先やハローワークで確認してください。
Q. 収入の見通しは、額面と手取りのどちらで立てればいいですか
手取りで立てます。社会保険料や税金は収入に応じて変わるため、額面の減り方と手取りの減り方は一致しません。実際に使える金額で年表を作り、住宅ローンや教育費の予定と重ねて確かめます。
📎 一次情報(公的機関)
- 東京都主税局|個人住民税(前年の所得をもとに課税・給与からの特別徴収は6月〜翌年5月)
- 厚生労働省|高年齢雇用継続給付(対象・2025年4月1日以降の支給上限)
■ コーキの締め
ミツルさんは、ホワイトボードの矢印を自分の手帳に書き写していた。丁寧な字だった。
「……お恥ずかしい話ですが」
「はい」
「三十年、この会社にいて、自分の給料がこの先どうなるかを、一度も自分で調べたことがありませんでした。毎年、決まった額が振り込まれるものだと思っていた」
「調べる機会がなかっただけでしょう」
「そうですね。……誰も教えてくれなかった」
彼は手帳を閉じて、少しだけ背筋を伸ばした。
「妻に話します。娘の学費のこともあるので、二人で見た方がいい」
帰り際、ドアの前で立ち止まって、こう言った。
「ひとつ、思い出したことがあって。大学の同期に、町工場をやっている男がいるんです。あいつは社長だから、こういう制度とは無縁でしょうけど……いや、無縁なんでしょうか」
「経営者には経営者の話がありますよ」
「そうですか。……今度、聞いてみます」
(三十年勤めた会社の、自分の給料の行き先を知らない人がいる。珍しいことじゃない。給与明細の見方を知らないまま働き始めた誰かと、同じ場所に立っているだけだ)
※以下はアフィリエイトリンクです。
📚 定年後の年収と制度について、もう一段深く知りたい方へ
『会社も役所も銀行もまともに教えてくれない 定年後ずっと困らないお金の話』頼藤太希 著
役職定年・再雇用・年金など、定年前後に収入が変わる仕組みを一冊で整理できる実用書。