Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
リボ払いをやめる手順は、①リボ払いの設定を確認して解除する ②残高と手数料率を確認する ③残高を一括または増額で返す、の順です。設定を解除しても、それまでに使った分の残高はリボ払いのまま残り、手数料もかかり続けます。この記事では、解除のしかた、残高と手数料の確認方法、手数料の早見表、払えないときの相談先までを順に説明します。
📝 この記事でわかること
- リボ払いをやめる3つのステップと、10分でできる確認リスト
- 自動リボかどうかの見分け方と、解除のしかた
- 解除しても残る「リボ残高」の返し方(一括返済・増額返済)
- 手数料の計算のしかたと、残高15万円・30万円の早見表
- 払えないとき・延滞しそうなときの相談先
※物語パートに登場する人物・団体・学校名・地名・事務所名等は、特記のない限り創作上のものです。実在の人物・団体・地域とは関係ありません。
■ 結論:リボ払いは「設定の解除」と「残高の返済」を分けて進める
リボ払いをやめるときに起こりやすい思い違いは、「解除すれば終わり」だと考えることだ。解除で止まるのはこれから使う分で、すでにあるリボ残高は、返し終わるまで手数料がかかり続ける。だから手順を2つに分けて考える。
| ステップ | やること | 気をつけること |
|---|---|---|
| ① 設定を確認・解除 | 会員サイト・アプリで支払方法を確認し、自動リボ(リボ専用)なら解除、または1回払いへ変更する | 解除の手続き前に計上された利用分は、リボ払いで請求されることがある |
| ② 残高と手数料率を確認 | 利用明細で「リボ残高」「手数料」「手数料率(実質年率)」「毎月の支払コース」を確認する | 毎月の請求額だけを見ても、残高の大きさは分からない |
| ③ 残高を返す | 一括返済(まとめ払い)か、毎月の支払額の増額で、残高を早く減らす | 一括で返す場合も、返済日までの手数料はかかる |
✅ まず10分でやる:リボ払いの確認リスト
□ カード会社の会員サイトかアプリにログインする
□ 支払方法の設定に「自動リボ」「リボ専用」「リボ登録」などの表示がないか確認する
□ 直近の利用明細で「リボ残高(支払残高)」の金額を確認する
□ 明細の「手数料」の金額と、手数料率(実質年率)を確認する
□ 毎月の支払コース(定額・残高スライドなど)と金額を確認する
□ 自動リボなら解除する(または1回払いに変更する)
□ 残高を一括で返すか、毎月の支払額を増やすかを決める
「月々の支払いは少ないのに、残高がほとんど減っていない」という状態が、どうやって起きるのか。就活中にこの状態に気づいた、ヒロの相談から見ていく。
■ 事例|就活中、明細を見て初めて「自動リボ」に気づいたヒロ
「ヒロといいます。ケンタさんに紹介していただいて……」
スーツ姿の男は、ソファに腰を下ろしながら小さく頭を下げた。黒縁メガネ。きちんとした身なり。鞄からA4の紙を何枚も取り出すところを見ると、相当準備してきたらしい。
「就活中、です。今日は……クレジットカードのことで相談があって来ました」
「聞く」
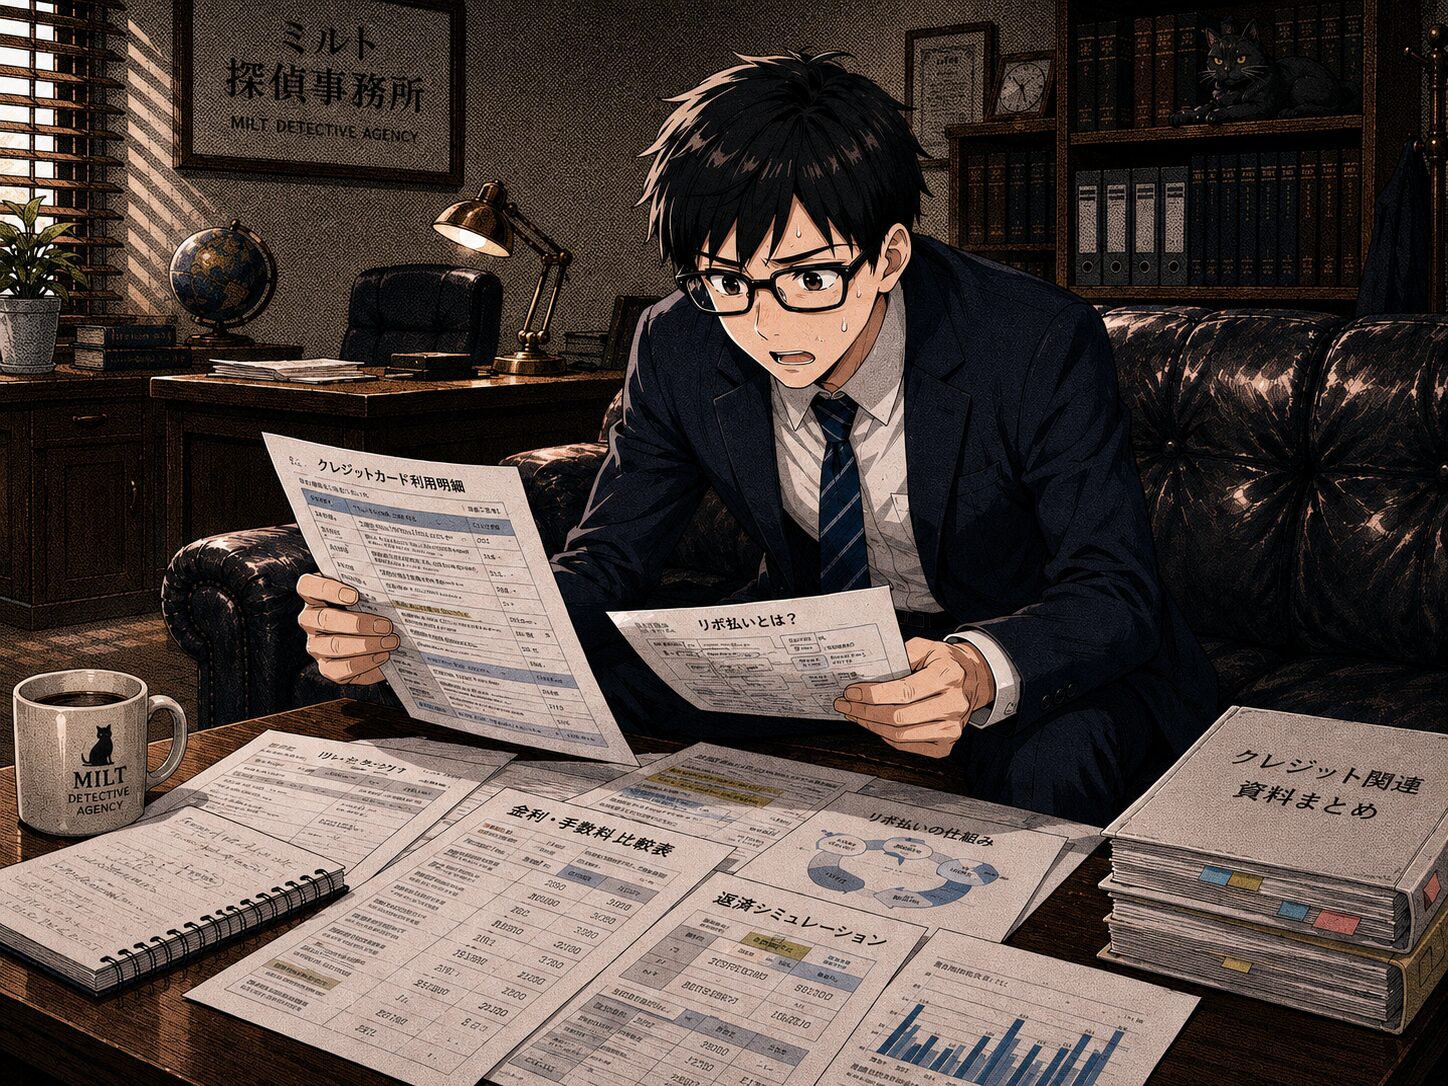
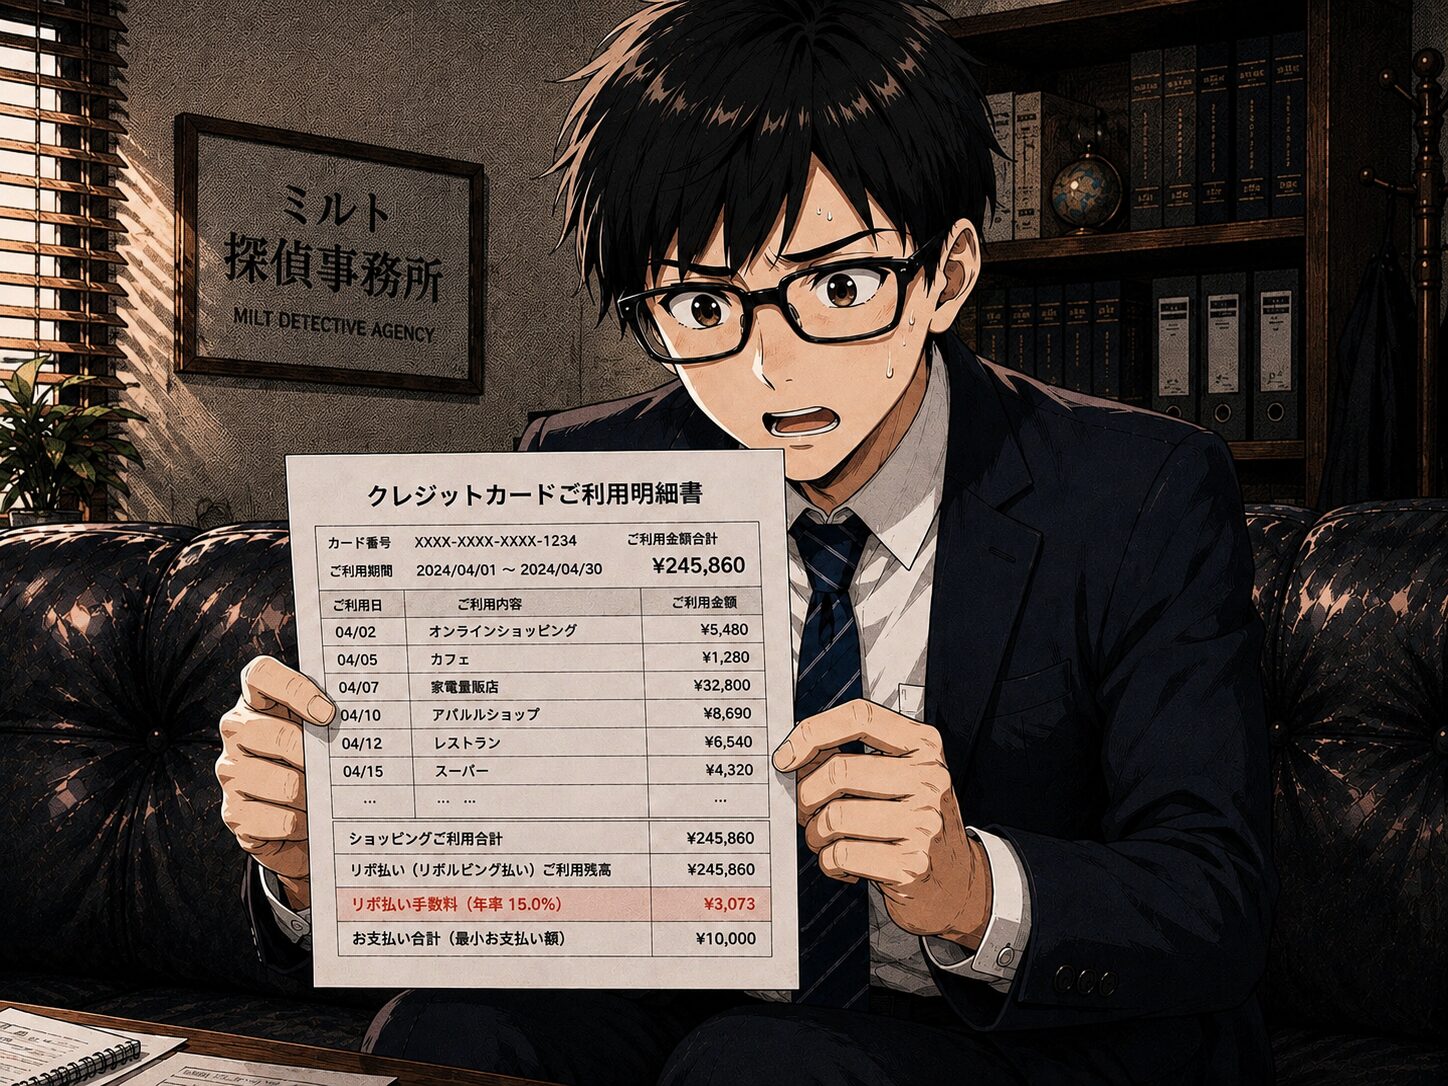
「先月、初めてカードの明細をちゃんと確認したら、毎月『手数料』が引かれていて。調べたら、カードを作ったときからリボ払いの自動設定になっていました」
「いつからだ」
「……カードを作った半年前から、です。就活の交通費とかスーツとかで、けっこう使っていたんですけど、毎月の引き落としは少なかったので、気づかなくて」
コーキはヒロが差し出した明細の束を受け取った。手数料率は実質年率15%。毎月の支払いは、元金5千円に手数料を足した額になっている。半年で使った額はおよそ30万円。そのうち元金として返せていたのは2万5千円で、手数料はすでに約9千円払っていた。リボ残高は、まだ27万円余り残っていた。
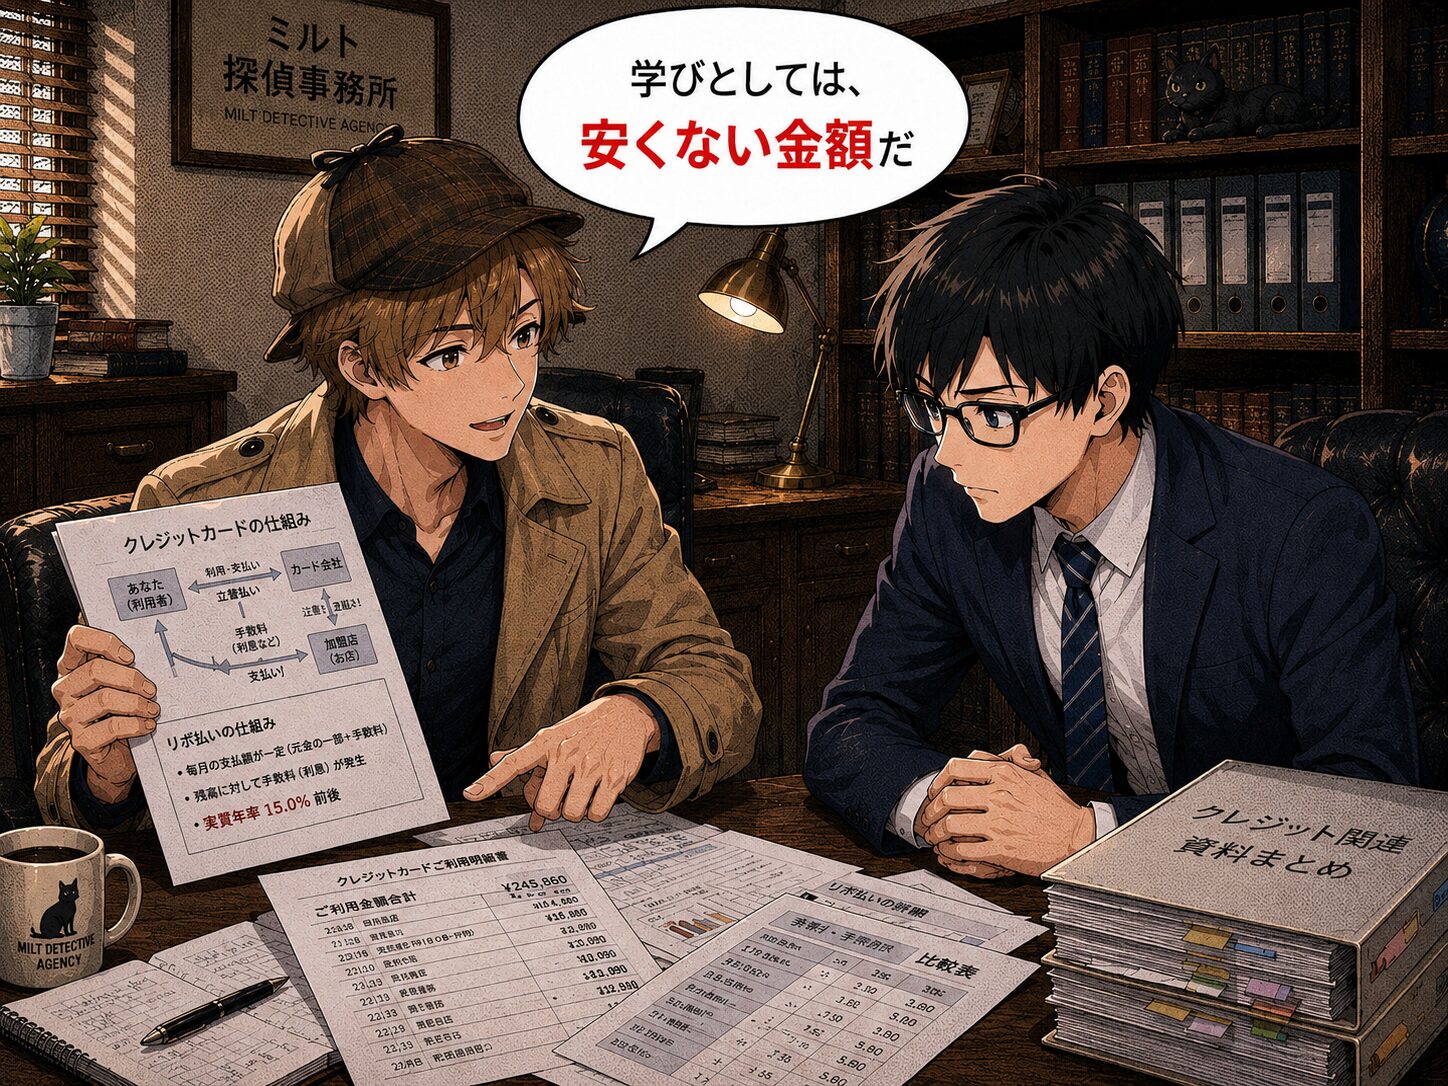
「学びとしては、安くない金額だ」
「……一応調べたんですけど、解除の仕方も、返し方も、何種類も出てきて。どれが正解かわからなくて」
「調べすぎて、まだ何もしてないんだな」
ヒロは少し黙った。
「……そうです」
■ なぜ気づかないうちに残高がふくらむのか|リボ払いの3つの落とし穴
コーキは明細を一枚、机の上に置いた。リボ払いは、知らないまま使うと怖い仕組みだ。ただし、構造が分かれば怖くはなくなる。
■ ケイイチロウの一言
所長室のドアが開いた。
🔍 ケイイチロウの一言
手数料は、無知に対してかかるコストだ。知識は、それを払わずに済む唯一の方法だ
ヒロはメモ帳を開いて、書き留めた。
■ リボ払いの設定を確認して、解除する
自動リボかどうかは、会員サイトの支払方法と利用明細で確認する
まずカード会社の会員サイトかアプリにログインし、支払方法の設定を確認する。「自動リボ」「リボ払いの登録」「リボ専用」などの表示があれば、1回払いと伝えた買い物もリボ払いになっている。あわせて、利用明細にリボ残高(支払残高)と手数料の金額が載っていないかを見る。明細を見れば、毎月の支払残高や手数料がいくらかが分かる。
解除は会員サイト・アプリ・電話で手続きできる
自動リボの解除や1回払いへの変更は、会員サイト・アプリ、または電話で手続きできるカード会社が多い。画面の名前や手順は会社ごとに違い、変更されることもあるので、お使いのカード会社の公式ヘルプで確認してほしい。
解除しても、それまでのリボ残高は残り、手数料もかかり続ける
カード会社の公式の案内では、自動リボを解除する前までのリボ残高は、これまでどおりリボ払いで請求されると説明されている(一括で返す必要はない)。また、解除の手続き前にカード会社に届いた利用分はリボ払いで請求され、解除後に届いた利用分から店頭で指定した支払方法になる、という案内もある。
つまり解除は「これ以上増やさない」ための手続きで、残高を減らすには次の「返す」手続きが別に必要になる。
■ リボ払いの手数料はいくら?計算のしかたと早見表
手数料は「残高×実質年率」で、残高があるかぎり毎月かかる
リボ払いの手数料は、支払残高に手数料率を掛けて計算される。計算のしかたはカード会社によって違い、たとえば次のような方法が公表されている。
- 月割りで計算する例:前月末の残高 × 実質年率 ÷ 12か月
- 日割りで計算する例:残高 × 実質年率 ÷ 365日 × 日数
どちらの方法でも、残高が大きいほど、そして残高がある期間が長いほど、手数料は増える。たとえば残高15万円・実質年率15%なら、月割りで1か月あたり約1,875円になる。
手数料率はカードごとに違う。主なカード会社では年15〜18%程度
ショッピングのリボ払いの手数料率は、カード会社とカードの種類によって違う。主なカード会社では年15〜18%程度(2026年10月時点。各社の公式ページで確認)だ。2024年から2026年にかけて、ショッピングリボの手数料率を実質年率18.0%へ引き上げる改定を公表した会社が複数あり、改定が新しい利用分から順に適用される場合もある。
※出典は記事末の「参照した一次情報」(各社の公式ページ、2026年10月3日確認)。同じ会社でもカードの種類によって料率が異なり、改定されることもある。自分の料率は、必ず利用明細と会員規約で確認してほしい。
なお、カードで現金を借りるキャッシングは、ショッピングとは別の取引だ。貸金業者からの借入れの上限金利は、金融庁の解説では利息制限法の水準(10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)とされている。
早見表:残高15万円・30万円は、返し終わるまでにいくらかかる?
新しい利用をやめて、毎月同じ元金を返していった場合の試算だ。
| リボ残高 | 毎月返す元金 | 返済回数 | 手数料の合計 (年率15%) | 手数料の合計 (年率18%) |
|---|---|---|---|---|
| 15万円 | 5,000円 | 30回 | 約29,100円 | 約34,900円 |
| 10,000円 | 15回 | 約15,000円 | 約18,000円 | |
| 20,000円 | 8回 | 約8,000円 | 約9,600円 | |
| 30万円 | 5,000円 | 60回 | 約114,400円 | 約137,300円 |
| 10,000円 | 30回 | 約58,100円 | 約69,800円 | |
| 20,000円 | 15回 | 約30,000円 | 約36,000円 |
※当ブログの簡易試算(2026年10月3日)。前提:①実質年率15.0%と18.0%の2通り ②支払方式は「元金定額+手数料」(毎月決まった元金に、その月の手数料を上乗せして払うウイズアウト方式) ③手数料は「前月末の残高×実質年率÷12」の月割りで計算し、1円未満は切り捨て ④新しい利用・支払いの遅れ・一括返済はなし ⑤最終回は残りの元金を返す。実際の手数料は、日割り計算かどうか、締め日と支払日の間隔、支払方式、カードの料率によって変わる。正確な金額はカード会社の返済シミュレーションや明細で確認してほしい。
毎月の支払額を増やすほど、手数料の合計は小さくなる
早見表のとおり、同じ残高でも毎月の元金を2倍にすると、手数料の合計はおよそ半分になる。残高が速く減るぶん、手数料がかかる期間が短くなるからだ。
手数料込みで毎月の支払額が決まっている方式(元利定額・ウイズイン方式)では、支払額が少ないと、その大半が手数料に回る。たとえば残高30万円・実質年率18%で毎月5,000円(手数料込み)の場合、初月の手数料は4,500円で、元金は500円しか減らない(上と同じ月割りの前提で計算)。
| リボ残高 | 毎月の支払額 (手数料込み) | 年率15% | 年率18% |
|---|---|---|---|
| 15万円 | 10,000円 | 17回・約17,200円 | 18回・約21,200円 |
| 20,000円 | 8回・約8,500円 | 9回・約10,300円 | |
| 30万円 | 10,000円 | 38回・約78,300円 | 41回・約101,500円 |
| 20,000円 | 17回・約34,300円 | 18回・約42,400円 |
※当ブログの簡易試算。表の数字は「返済回数・手数料の合計」。前提は上の早見表と同じ(月割り・1円未満切り捨て・新しい利用なし)で、支払方式だけ「毎月の支払額(手数料込み)が一定」のウイズイン方式に変えたもの。最終回は残りの元金と手数料を払う。
■ 残高を減らす|一括返済・増額返済の進め方
残高を減らす方法は、主に次の3つだ。どの方法が使えるか、申込の締め切りがいつかは会社によって違うので、会員サイトの案内で確認する。
📚 この手順に役立つ一冊:『借金は9割返せる!』 Amazonで見る →楽天で見る →
(広告)
毎月いくらなら返せるかは、まず手取りと固定費を把握してから決めたい。手取りの確認は第13話(給与明細の見方)、固定費の洗い出しは第11話(一人暮らしでお金が足りないときの立て直し方)で扱っている。返済と並行して、急な出費に備えるお金も少しずつ残しておくと、またリボに頼る流れを防ぎやすい(第26話:先取り貯金の仕組み)。
なお、別のローンへの借り換えや「おまとめ」をすすめる勧誘には注意したい。金利・手数料・返済期間の条件を比べないまま契約すると、かえって負担が増えることがある。迷ったら、次の相談窓口で確認してからにする。
■ 払えない・返せそうにないときは、延滞する前に相談する
支払いが遅れると、その記録が信用情報に残る
クレジットカードの契約内容や支払状況は、信用情報機関に登録される。指定信用情報機関のCICでは、毎月の入金状況が過去24か月分表示され、約束の日に入金がなかった月は「未入金」として記録される。さらに、返済日から61日以上または3か月以上の支払遅延があると「異動」として表示される。クレジット情報の登録期間は、契約期間中および契約終了後5年以内とされている。
CICは「ブラックリスト」というリストはなく、客観的な取引事実を登録しているだけで、カードやローンを使えるかは各社が判断すると説明している。いずれにしても、遅れが続く前に動くほうが選べる手段は多い。支払いが遅れたときの遅延損害金も会員規約に定めがあるので、あわせて確認しておきたい。
相談は無料の窓口から始められる
✅ リボ払い・カードの支払いの相談先
・カード会社(支払コースの変更や、支払いが難しいときの相談。まず会員サイト・明細記載の窓口へ)
・消費者ホットライン 188(身近な消費生活センター等を案内。意図しないリボ払いなど契約のトラブル)
・日本クレジットカウンセリング協会(JCCO)(クレジットやローンの借金の相談。相談料は無料。0570-031640)
・日本クレジット協会 消費者相談室(クレジットの仕組み・割賦販売法の基本知識、相談先の紹介。03-5645-3361、平日10:00〜12:00/13:00〜16:00)
・法テラス(法的な手続きを含めて相談先を知りたいとき。サポートダイヤル 0570-078374)
・弁護士・司法書士(返済が難しく、債務整理などを検討する場合)
■ リボ払いに戻らないためのカードの使い方
「少額だから」「あとで払えばいい」が積み重なって使いすぎる流れは、第1話(ゲーム課金がやめられない理由)で扱った「使いすぎを止める仕組み」と同じ考え方で防げる。
棚の上のルリが、いつもより長くヒロを眺めていた。
🐱 ルリのまとめ
「止めるのは一瞬。残高を返し終えるまでが、やめるということ」
- 自動リボ・リボ専用カードは「1回払い」と伝えてもリボ払いになる——支払方法の設定と利用明細を確認する
- 解除しても、それまでのリボ残高は残り、手数料もかかり続ける——残高と手数料率を明細で確かめる
- 手数料を減らすには、一括返済か毎月の支払額の増額で残高を早く減らす——払えないときは延滞する前に相談する
■ よくある質問
Q. リボ払いはすぐにやめられますか
自動リボの解除や1回払いへの変更は、会員サイト・アプリや電話で手続きできるカード会社が多いです。ただし、解除の手続き前にカード会社に届いた利用分はリボ払いで請求されることがあり、それまでのリボ残高も残ります。解除と残高の返済は、分けて考えてください。
Q. 解除したら、リボ残高は一括で払わないといけませんか
一括で返す必要はなく、解除前までのリボ残高はこれまでどおりリボ払いで請求される、と案内しているカード会社があります。ただし、残高がある間は手数料がかかり続けるので、余裕があれば一括返済や増額返済で早めに減らすほうが手数料は少なくなります。
Q. リボ払いの手数料率はどれくらいですか
カード会社とカードの種類によって違います。主なカード会社では年15〜18%程度(2026年10月時点。各社の公式ページで確認)で、18%へ引き上げる改定も続いています。ご自分の料率は、利用明細と会員規約で確認してください。
Q. 一括返済しても手数料はかかりますか
返済日までの手数料はかかります(全額の返済を指定しても、その回の手数料は加算される、と案内している会社があります)。そのかわり、返し終えたあとの手数料はかかりません。計算方法は会社によって違うため、会員サイトの案内で確認してください。
Q. 「1回払い」と伝えたのにリボ払いになっていたのはなぜですか
「自動リボ」の設定がされているカードや「リボ専用カード」では、店頭で1回払いと伝えても自動的にリボ払いになります。申込時やキャンペーン登録時の設定を確認し、意図しない設定なら解除してください。
Q. リボ払いを使うと信用情報に影響しますか
クレジットの契約内容や支払状況は信用情報機関に登録されます。CICでは、約束の日に入金がなかった月は入金状況に記録され、返済日から61日以上または3か月以上の延滞があると「異動」と表示されます。カードやローンを使えるかの判断は各社によります。期日どおりに払うこと、払えないときは延滞する前に相談することが大切です。
Q. ショッピングのリボ払いとキャッシングのリボ払いは違いますか
違います。キャッシングは現金の借入れで、金融庁の解説では、貸金業者からの借入れの上限金利は利息制限法の水準(10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)、借入残高が年収の3分の1を超えると新たに借りられない「総量規制」の対象とされています。クレジットカードのショッピングは総量規制の対象外です。
Q. 残高が大きくて自分では対応しきれないときは、どこに相談すればいいですか
消費者ホットライン188(身近な消費生活センター等)、日本クレジットカウンセリング協会(JCCO・相談無料)、法テラスなどがあります。返済が難しい場合は弁護士・司法書士への相談も選択肢です。一人で抱え込まず、延滞する前に相談してください。
📌 この記事で参照した一次情報(2026年10月3日確認)
- 日本クレジット協会:リボ払いの特徴と利用上の注意/クレジットの支払方式の種類(定額方式・残高スライド方式、ウイズイン・ウイズアウト)
- 国民生活センター:利用明細は必ず確認!意図せぬリボ払いに注意(2025年10月23日公表)
- 金融庁:貸金業法のキホン(上限金利・総量規制・ショッピングは総量規制の対象外)
- カード会社の公式案内(手数料率・計算方法・解除後の残高):JCB 手数料率改定のご案内/JCB ショッピングリボ払い/JCB リボ払いをやめたいときは?/JCB よくあるご質問(解除前の利用分)/三井住友カード リボ払い手数料率改定のご案内/楽天カード リボ払い/セゾンカード ショッピングリボ手数料率の変更/セゾンカード よくあるご質問(解除後のリボ残高)
- CIC:信用情報開示報告書の見方(PDF)(入金状況・異動の定義)/CIC:信用情報の登録期間/CIC よくあるご質問
- 消費者庁:消費者ホットライン188/日本クレジットカウンセリング協会/日本クレジット協会 消費者相談室/法テラス
※手数料率・計算方法・手続きの画面はカード会社ごとに異なり、改定されることがあります。手数料の早見表は当ブログの簡易試算で、実際の金額とは異なります。ご自分のカードの条件は、利用明細・会員規約・カード会社の返済シミュレーションで確認してください。
■ コーキの締め
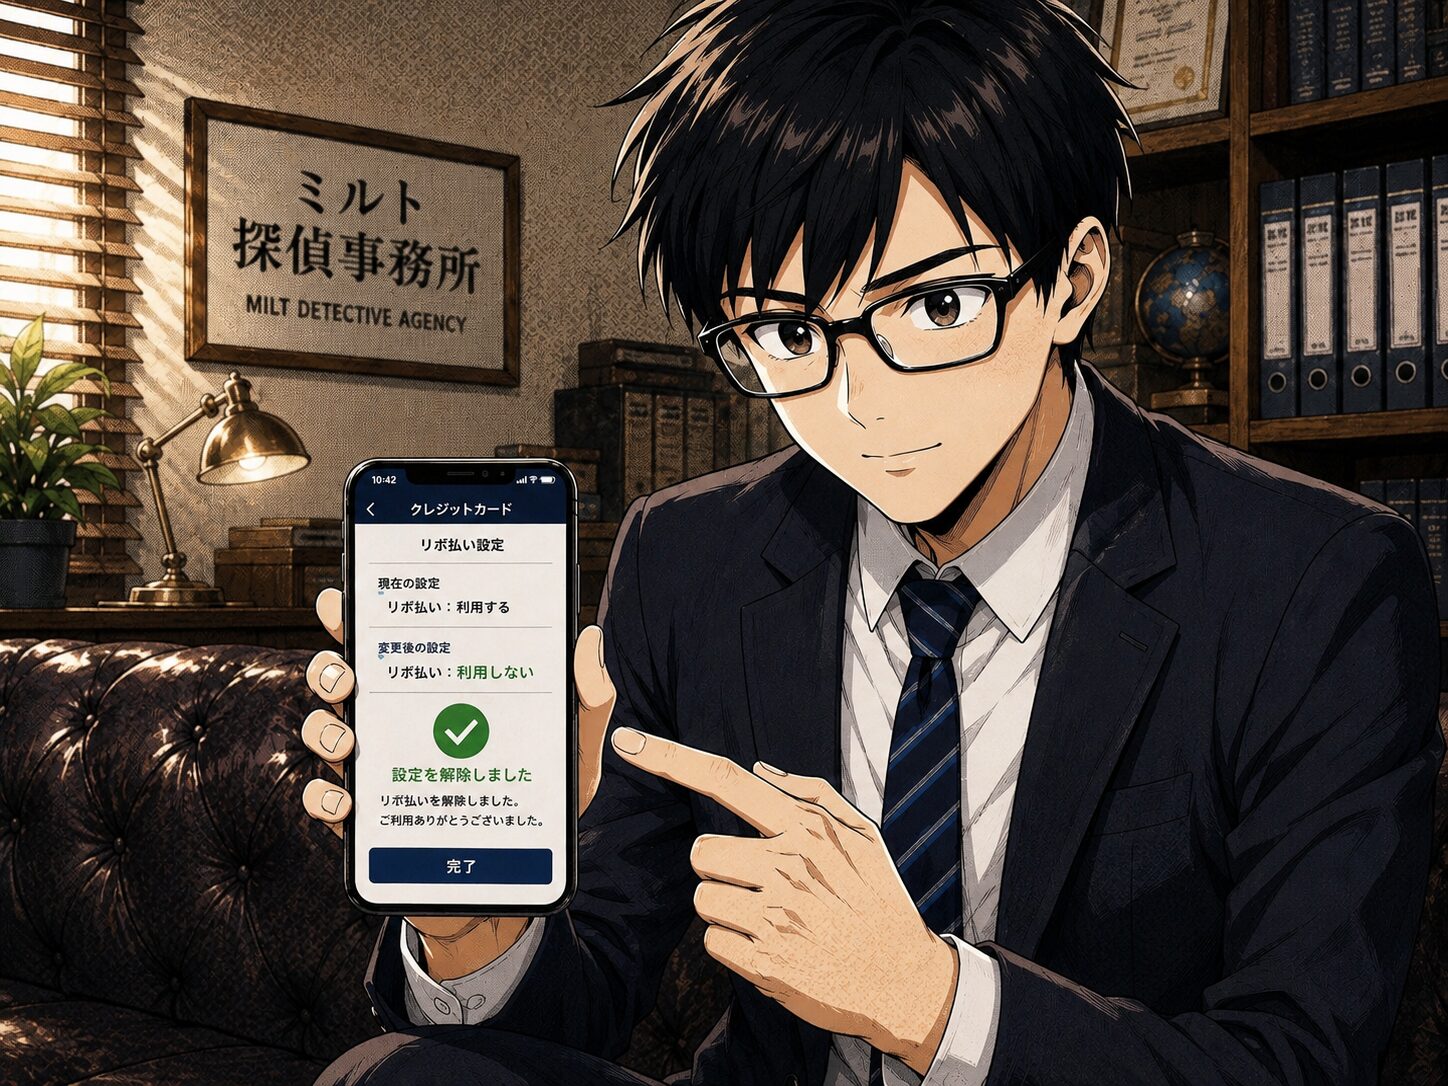
「ヒロ。今日やることは一つだ。リボの設定を確認して、解除する」
ヒロはスマホを取り出して、カード会社のアプリを開いた。
「……今ここで、できますか」
「できる」
しばらく画面を操作して——ヒロが顔を上げた。
「解除、しました」
「それで今日の分は十分だ。ただ、止まったのはこれから使う分だけだ。今ある残高は、まだ残ってる」
「……でも、それじゃ手数料が——」
「だから次は、毎月いくら返せるかを決める。明細と、毎月使えるお金を並べれば決まる。調べるのは、そこまででいい」
ヒロは紙の束を鞄にしまってから、立ち上がった。
「……調べすぎて動けなくなるの、よくあるんですよね、俺」
「知ってる」
「え?」
「さっきの話の流れで、わかった」
ヒロは少し間を置いてから、メガネを直した。
「……直します」
コーキはアイスコーヒーの残りを飲み干して、ドアが閉まるのを見届けた。
(調べる力がある奴は、一度動き出せば速い)
窓の外、夏の日差しが傾き始めていた。
※本記事にはアフィリエイト広告が含まれます。
本記事は一般的な情報提供を目的としており、個別の法務・金融・投資助言ではありません。記載内容は執筆時点の情報に基づいており、最新情報と異なる場合があります。困ったときは、消費生活センター、法テラス、弁護士・司法書士、日本クレジットカウンセリング協会などの専門窓口にご相談ください。
※以下はアフィリエイトリンクです。
📚 この話に関連する本
『借金は9割返せる!』福田亮 著
リボ払いや借金がふくらんで動けなくなる前に。お金の悩みから抜け出すための考え方と具体策を解説した一冊。2020年の本なので、手数料率や相談窓口の最新の情報は、本記事の「参照した一次情報」に挙げたページで確認してください。
Amazonで見る →