Amazonのアソシエイトとして、コーキの社会人前夜相談室は適格販売により収入を得ています。
※本記事にはアフィリエイト広告が含まれます。
奨学金の多くは、卒業後に返す必要がある「貸与型」です。毎月同じ額を返す定額返還方式では、月々の返済額は借りた総額と返還回数、利息の有無で決まります。たとえば月5万円を4年間(総額240万円)借りると、返還は180回(15年)で、月々の返済額は利息なしなら約13,333円、利率が上限の年3.0%なら16,769円です(JASSOの公式返還例)。返済が苦しくなったら、延滞する前に減額返還や返還期限猶予を願い出ることができます。この記事では、返済額の目安の見方と、苦しいときの選択肢を順に説明します。
「奨学金が怖い」と感じる理由の多くは、返す額と期間が見えていないことにあります。
📝 この記事でわかること
- 給付型・貸与型(第一種・第二種)の違い
- 借入額別・利率別の月々の返済額の目安(公式の返還例)
- 返済がいつから始まるか
- 返済が苦しいときの減額返還・返還期限猶予の違い
- 延滞するとどうなるか、繰上返還の考え方
物語パートに登場する人物・団体・学校名・地名・事務所名等は、特記のない限り創作上のものです。実在の人物・団体・地域とは関係ありません。
※本記事では検索されやすい「返済」も使っていますが、日本学生支援機構(JASSO)の正式な用語は「返還」です。
■ 結論:返済額は「総額・返還回数・利率」で決まる。まず自分の数字を確認する
奨学金の返済で最初にやることは、自分の奨学金の数字を確認することだ。数字がわかれば、月々いくら返すのか、何年続くのかが決まる。
✅ まず確認する4つのこと(スカラネット・パーソナルで確認できる)
□ 奨学金の種類(給付型か貸与型か。貸与型なら第一種か第二種か)
□ 貸与総額と、返還回数(何回・何年で返すか)
□ 利率(第二種の場合。利率固定方式か利率見直し方式か)
□ 保証制度(人的保証か機関保証か)
あなたはどれ?
- これから借りる人・借りたばかりの人 → 奨学金の種類と返済額の目安へ
- いま返している人 → 返済額の目安と繰上返還へ
- 返済が苦しくなりそうな人 → 返済が苦しいときの制度と延滞するとどうなるかへ
なぜ「まず数字」なのか。奨学金を「もらえるお金」だと思い込んでいた、ある相談から見ていく。
■ 事例|「奨学金って、返さなくていいんじゃないんすか?」
その日の夕方、俺は所長のケイイチロウと二人で静かに仕事をしていた。依頼もなく、電話もなく、事務所にはコーヒーの香りだけが漂っていた。
その静寂を破ったのは、いつものドアの音だった。
「コーキさん! ちょっといいっすか。奨学金のことで……」
ケンタだ。今日はどこか気まずそうな顔をしている。
「奨学金って……返さなくていいんじゃないんすか?」
俺はペンを置いた。
話を聞くと、ケンタは大学1年のときに奨学金を申し込んでいた。毎月5万円、4年間で総額240万円。申込みも返還誓約書の提出も親に任せきりで、ケンタ自身は書類をほとんど読んでいなかったらしい。
「申し込んだとき、親が『もらえるお金だから大丈夫』って言ってて……俺もそのままにしてたんすよ」
「給付型か、貸与型か確認したか?」
「……え? 種類があるんすか」
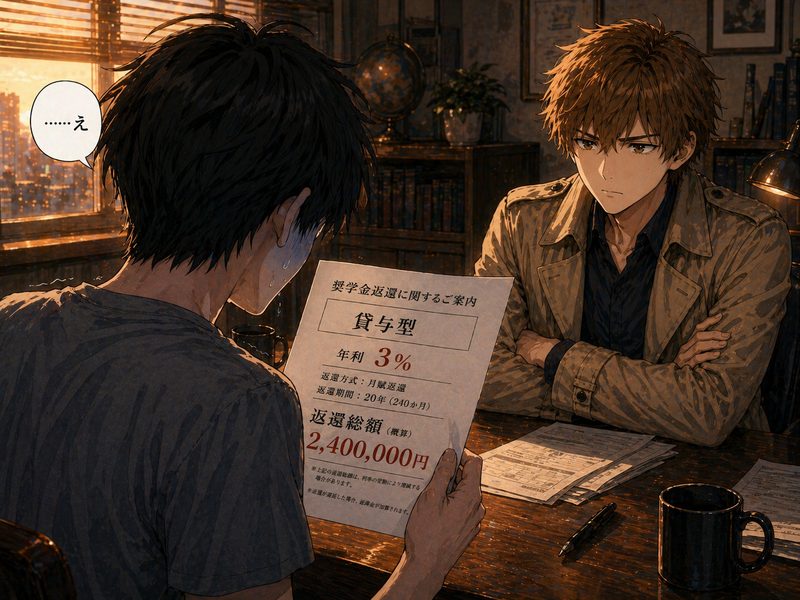
書類を出してもらうと、日本学生支援機構の第二種奨学金だった。利息の付く貸与型だ。
「ケンタ、これは借金だ。240万円を、利息をつけて返す必要がある」
「……え」
ケンタの顔から、みるみる血の気が引いた。
■ なぜ「奨学金=もらえるお金」と思われるのか|3つの理由
ケンタが知らなかったのは、珍しいことじゃない。理由は3つある。
■ ケイイチロウの一言
所長室からケイイチロウが出てきた。コーヒーカップを手に、静かに口を開いた。
🔍 ケイイチロウの一言
知らずに借りた金も、知って借りた金も、返す義務は同じだ。だが知っているかどうかで、対策が打てるかどうかが変わる
ケンタはうつむいたまま、小さく頷いた。
ここからは、ケンタと一緒に確認した中身を、制度の表と手順で整理する。
■ 奨学金の種類|給付型と貸与型、第一種と第二種の違い
日本学生支援機構(JASSO)の奨学金は、返さなくていい「給付型」と、返す必要がある「貸与型」に分かれる。貸与型は、利息の付かない第一種と、利息の付く第二種がある。
| 種類 | 返還 | 利息 | 押さえておくこと |
|---|---|---|---|
| 給付奨学金(高等教育の修学支援新制度) | 原則不要 | ― | 世帯収入などの基準がある。授業料・入学金の減免とセットの制度。学業成績が著しく不良な場合などは支給が打ち切られ、支給済みの分の返還を求められることがある |
| 第一種奨学金(貸与型) | 必要 | なし(無利子) | 返し方は「定額返還方式」が基本。2017年(平成29年)4月以降の採用者は、所得に応じて月額が決まる「所得連動返還方式」も選べる |
| 第二種奨学金(貸与型) | 必要 | あり(上限は年3.0%。在学中は無利子) | 利率は貸与が終わる月に決まる。申込み時に「利率固定方式」か「利率見直し方式(おおむね5年ごとに見直し)」を選ぶ。貸与が終わる年度の一定時期までは変更でき、貸与終了後は変更できない |
| 入学時特別増額貸与奨学金(貸与型) | 必要 | あり | 入学時の一時金。利率は原則として基本月額の利率に0.2%上乗せ |
※給付奨学金の対象・金額は制度改正が続いています。申込みを考えている人は、JASSOと文部科学省の公式ページで最新の条件を確認してください。
保証は「人的保証」か「機関保証」のどちらか
貸与型を借りるときは、どちらかの保証を選んでいる。延滞したときに誰へ請求が行くかが変わるので、自分がどちらかを確認しておく。
| 保証の種類 | 仕組み | 延滞したとき |
|---|---|---|
| 人的保証 | 連帯保証人(原則として父母など)と保証人(原則として4親等以内の親族で、本人・連帯保証人と別生計の人)を立てる | 本人が延滞すると連帯保証人に請求が行く(連帯保証人の支払義務は返還未済額の全額)。本人・連帯保証人とも返還が難しい場合は保証人に請求が行く。連帯保証人1名・保証人1名の場合、保証人の支払義務は原則として返還未済額の2分の1 |
| 機関保証 | 保証機関(公益財団法人 日本国際教育支援協会)が連帯保証する。保証料は毎月の奨学金から差し引かれる | 保証機関が本人に代わって返済(代位弁済)したあと、保証機関から本人へ原則一括で請求が来る |
■ 返済額の計算|総額と月々の目安
定額返還方式(月賦返還)の返還回数は、貸与総額で決まる
以下は、定額返還方式で毎月返す「月賦返還」を選んだ場合の計算だ。所得連動返還方式では、所得・子どもの数・貸与総額などによって返還月額と期間が変わる。
定額返還方式の月々の返済額は、次の順で決まる。
- 元金(貸与総額)=貸与月額 × 貸与月数
- 返還回数=貸与総額を、JASSOの「奨学金返還年数算出表」の割賦金の基礎額で割った年数(小数点以下切り捨て)× 12回
- 月々の返済額=第一種は元金を返還回数で均等に割った額、第二種は利息を含めて元利均等で返す額
たとえば月5万円を4年間(48か月)借りると、貸与総額は240万円。算出表では240万円の割賦金の基礎額は16万円なので、240万円 ÷ 16万円 = 15年、180回(15年)で返すことになる。
利息なしで、元金だけを回数で割った目安
まずは利息を考えずに、元金を返還回数で割った額を見る。下の表は割り算だけで出せる額で、第二種の場合は、これに利息が上乗せされる。
| 貸与月額(48か月) | 貸与総額 | 返還回数(算出表) | 元金 ÷ 回数 |
|---|---|---|---|
| 3万円 | 144万円 | 156回(13年) | 約9,230円 |
| 5万円 | 240万円 | 180回(15年) | 約13,333円 |
| 8万円 | 384万円 | 240回(20年) | 16,000円 |
| 10万円 | 480万円 | 240回(20年) | 20,000円 |
※前提:大学(4年制)で同じ月額を48か月借り、月賦(毎月)で返す場合。返還回数はJASSO「返還期間と割賦金」の奨学金返還年数算出表による(貸与総額340万円超は「総額の20分の1」が基礎額=20年)。金額は「貸与総額 ÷ 返還回数」の割り算で、1円未満は切り捨て。実際の割賦金は端数の調整などで最終回の額が変わります。第一種の貸与月額には上限があり、8万円・10万円の行は第一種では借りられない額を含みます(元金部分の目安として示しています)。
利息込みの返済額(JASSOの公式返還例・第二種)
第二種は利息が付くので、同じ240万円でも利率によって月々の返済額が変わる。以下はJASSOが公表している返還例だ。
| 貸与月額(貸与総額) | 返還回数 | 年0.5% | 年1% | 年2% | 年3% | 返還総額(年3%の場合) |
|---|---|---|---|---|---|---|
| 3万円(144万円) | 156回(13年) | 9,557円 | 9,892円 | 10,580円 | 11,293円 | 1,761,917円 |
| 5万円(240万円) | 180回(15年) | 13,874円 | 14,428円 | 15,574円 | 16,769円 | 3,018,568円 |
| 8万円(384万円) | 240回(20年) | 16,855円 | 17,737円 | 19,582円 | 21,531円 | 5,167,586円 |
| 10万円(480万円) | 240回(20年) | 21,069円 | 22,172円 | 24,478円 | 26,914円 | 6,459,510円 |
※出典:日本学生支援機構「大学・返還例」第二種奨学金【4年制 貸与月数48か月】(月賦返還)。年利は例示で、実際に適用される利率は貸与が終わる月に決まり、上限は年3.0%です。月5万円・年3%の行は、JASSOの「奨学金貸与・返還シミュレーション」でも同じ結果(月16,769円・返還総額3,018,568円・180回)になることを確認しました(2026年10月3日、大学(学部)・第二種・貸与総額240万円・機関保証なし・返還開始2026年10月で入力)。
※参考:2022年(令和4年)4月から2026年(令和8年)3月まで基本月額を借りた大学生に適用される利率は、利率固定方式で年2.423%です(JASSO「第二種奨学金の利子と利率の算定方法」)。同じシミュレーションでこの利率を入れると、240万円・180回で月16,074円、返還総額2,893,318円でした。
自分の正確な返済額は、スカラネット・パーソナルの「返還条件」か、JASSOの奨学金貸与・返還シミュレーションで確認できる。シミュレーションは、学校の種類・奨学金の種類・貸与総額(または貸与期間と月額)・利率・保証制度・返還開始年月を入れると、月々の返済額と返還総額が出る。
返済はいつから始まるか|貸与終了の翌月から数えて7か月目
返還は、貸与が終わった月の翌月から数えて7か月目に始まる。3月に貸与が終わる人なら、その年の10月から口座振替(リレー口座)で引き落としが始まる。卒業後に大学院などへ進んで在学猶予を受けた人は、在学猶予が終わった月の翌月から数えて7か月目に返還が始まる。
月々の返済額は、手取りと並べて見る
返済額が決まったら、毎月の手取りと並べて見る。家賃・食費と同じ「毎月必ず出ていくお金」として家計に入れておかないと、引き落とし日に残高が足りなくなる。
- 手取りの確認:第13話(給与明細の見方:額面より手取りが少ない3つの理由)
- 毎月の固定費の把握:第11話(一人暮らしでお金が足りない:固定費の把握と生活の立て直し方)
- 返済と並行して手元資金を作る:第26話(貯金がゼロから抜け出す方法:先取り貯金の仕組みを作る4ステップ)
■ 返済が苦しいとき|減額返還と返還期限猶予の違い
返済が苦しくなったときに使える制度は、主に「減額返還」と「返還期限猶予」の2つ。どちらも自動では適用されず、延滞する前に願い出るのが基本だ。
| 減額返還 | 返還期限猶予(一般猶予) | |
|---|---|---|
| 何が変わる | 月々の返還額を3分の2・2分の1・3分の1・4分の1のいずれかに減らし、その分だけ返還期間を延ばす | 一定期間、返還を待ってもらう。期間が終わると返還が再開し、返還終了年月も先送りになる |
| 対象 | 災害・傷病・経済的な理由で返還が難しいが、月額を減らせば返せる人(収入・所得の目安あり) | 災害・傷病・経済困難・失業などで、今は返還が難しい人 |
| 期間の上限 | 1回の願い出で12か月まで。延長でき、通算15年(180か月)まで | 1年ごとに願い出。通算10年(120か月)まで(災害・傷病・生活保護受給中・産前産後休業や育児休業中などは10年の制限なし) |
| 返す総額 | 減らない(第二種でも利子の総支払額は変わらない) | 減らない。元金や利子が免除されるわけではない(第二種の場合、猶予期間中の利息は増えない) |
| 延滞しているとき | 願い出できない(延滞を解消すれば願い出できる) | 事由によっては延滞中でも願い出できる |
| 願い出の時期 | 適用を始めたい月の前々月末まで | 猶予を始めたい月の3か月前から前々月末まで(延滞中はできるだけ早く) |
※第一種で所得連動返還方式を選んでいる人(2017年度以降の採用者)は、減額返還を申請できません。所得連動返還方式は、前年の所得と子どもの数で月額が決まる返し方で、所得が0円でも最低月額2,000円を返します。
※このほか、本人の死亡、精神・身体の障害による「返還免除」の制度があります。
収入の目安、必要書類、スカラネット・パーソナルでの願い出の流れ、審査中に引き落としが止まらない点などは、調査ファイルに詳しくまとめている。
📎 詳しい申請の流れは調査ファイルで:奨学金の引き落としが不安になったら|延滞する前に使える減額返還・猶予と申請の実際
📚 この手順に役立つ一冊:『ブラック奨学金』 Amazonで見る →楽天で見る →
(広告)
■ 延滞するとどうなる?|延滞金・信用情報・保証人への請求
引き落とし日に返還できないと延滞になる。延滞が続くと、次のように進む。
| 時期の目安 | 起きること |
|---|---|
| 延滞が始まったとき | 延滞金がかかる。第二種と、2005年(平成17年)4月以降に採用された第一種は、延滞している割賦金(第二種は利息を除く)に対して年3%(365日あたり)が、返還期日の翌日から日数に応じて加算される |
| 延滞中 | 本人・連帯保証人・保証人に、文書と電話で督促が行く(人的保証の場合) |
| 延滞3か月以上 | 個人信用情報機関への登録対象になる。返還を始めたばかりの人は、返還開始から6か月が経った時点で延滞3か月以上なら対象。登録の前にSMSや文書で通知がある |
| 登録されたあと | スマートフォンの分割払いやクレジットカードの利用、住宅ローンなどのローンが組めなくなる場合がある。登録された情報は、返還が終わってから5年後に削除される |
| 長期の延滞 | 人的保証:返還期限が来ていない分も含めた一括請求、裁判所への支払督促の申立て、強制執行へ進むことがある。機関保証:保証機関が代位弁済したあと、保証機関から原則一括で請求され、返済しなければ年10%の遅延損害金が加わり、差押えなどの法的措置に進むことがある |
人的保証の人は、延滞すると家族(連帯保証人)に請求が行く。返済が苦しいと感じた時点で、延滞する前に制度を願い出るのが、自分と家族を守るいちばん早い手だ。
■ 繰上返還は急がなくていい?|順番の考え方
繰上返還は、返還が始まったあとならいつでもできる
奨学金は、返還期日が来ていない分をまとめて先に返す「繰上返還」ができる。
- 一部だけ繰上返還すると、その分だけ返還期間が短くなる。翌月からの返還額は通常どおり。
- 第二種の場合、繰り上げて返した分(返還期日が来ていない分)には利息が付かない。
- 機関保証の人は、全額を繰上返還したときなどに、支払った保証料の一部が戻る場合がある。
先に手元資金、次に利息の高い借金、そのあとで繰上返還
繰上返還すれば第二種の利息は減る。ただし、手元のお金を繰上返還に回しすぎると、急な出費や収入減のときに引き落とし日の残高が足りなくなり、延滞につながりかねない。
順番の一例は次のとおり。どれを優先するかは、収入の安定度や利率によって変わる。
- 急な出費や収入が減った月に備える手元資金を確保する(いくら置くかは、収入の波を見て自分で決める)
- リボ払いやカードローンなど、奨学金より利率の高い借入れがあれば、そちらを先に減らす(第14話(リボ払いをやめる方法:解除しても残る残高の返し方と手数料早見表))
- 余裕の範囲で、繰上返還を検討する
第一種は利息がないため、繰上返還しても返す総額は変わらない。早く終わらせたいかどうかで決めてよい。
■ ルリのまとめ
棚の上のルリが、静かにこちらを見下ろしていた。今日はいつもより少し真剣な目をしている気がした。
🐱 ルリのまとめ
「返す額は、借りたときにもう決まり始めてる。だから先に数字を見ておくんだよね」
- 貸与型は返還が必要なお金——種類(第一種・第二種)・貸与総額・返還回数・利率・保証の種類を、スカラネット・パーソナルで確認する
- 毎月同じ額を返す方式なら、月々の返済額は「総額 ÷ 返還回数」に、第二種なら利息が上乗せされる——公式の返還例とシミュレーションで目安をつかむ
- 苦しくなったら、延滞する前に減額返還か返還期限猶予を願い出る——延滞すると信用情報や保証人に影響が出る
■ よくある質問
Q. 奨学金が怖いと感じます。何から確かめればいいですか
怖さの正体は、多くの場合「返す額と期間が見えていないこと」です。貸与型の返還は長く続き(総額240万円なら180回・15年)、延滞が3か月以上になると個人信用情報機関への登録対象になり、人的保証なら連帯保証人に請求が行きます。こうした不安は、次の順で確かめると小さくできます。
①借りる前に、貸与総額・返還回数・月々の返済額を、JASSOの返還シミュレーションや上の返還例の表で確かめる。数字が見えれば、「見えない怖さ」は減らせます。②返済が苦しくなっても、延滞する前なら減額返還や返還期限猶予を願い出ることができます。③給付奨学金の対象になるか、利息の付かない第一種を使えるかを先に確認する。借りるかどうかは、これらの数字を手取りの見込みと並べたうえで決めてください。
Q. 奨学金は借りない方がいいですか
進学に必要なら選択肢になります。大事なのは、借りる前に貸与総額・返還回数・月々の返済額を具体的に把握しておくことです。給付奨学金の対象になるかも、先に確認しておくと選択肢が広がります。
Q. 返済額はどうやって計算しますか
貸与月額 × 貸与月数が元金(貸与総額)になります。毎月同じ額を返す定額返還方式(月賦返還)なら、返還回数はJASSOの「奨学金返還年数算出表」で決まります(所得連動返還方式では、所得などによって月額と期間が変わります)。たとえば総額240万円なら割賦金の基礎額16万円で割って15年、180回(15年)です。月々の返済額は、元金だけなら約13,333円、第二種で利率が年3%ならJASSOの返還例で16,769円です。自分の正確な金額は、スカラネット・パーソナルかJASSOの返還シミュレーションで確認してください。
Q. 返済はいつから始まりますか
貸与が終わった月の翌月から数えて7か月目です。3月に貸与が終わる人は、その年の10月から引き落としが始まります。
Q. 返済が難しくなったらどうすればいいですか
月額を減らして返し続ける「減額返還」と、一定期間返還を待ってもらう「返還期限猶予」があります。どちらも願い出が必要で、減額返還は延滞していると願い出できません。延滞する前に、JASSOの奨学金相談センターに相談してください。
Q. 延滞すると親や保証人に請求が行きますか
人的保証を選んでいる場合は、本人が延滞すると連帯保証人に請求が行きます。機関保証の場合は連帯保証人はいませんが、保証機関が代位弁済したあと、本人に原則一括で請求が来ます。
Q. 給付型でも返還が必要になることはありますか
あります。給付奨学金は、学業成績が著しく不良などで支給が打ち切られた場合、やむを得ない事由がなければ、支給済みの分の返還を求められることがあります。
Q. 会社が奨学金の返済を支援してくれる制度はありますか
企業が従業員に代わってJASSOへ直接返還する「奨学金返還支援(代理返還)制度」があり、導入企業はJASSOのサイトで検索できます。JASSOの資料では、代理返還で支援を受けた額は所得税が非課税となり得るとされています(役員の場合など課税される場合あり)。給与に手当を上乗せして本人が返す形は扱いが異なるため、勤務先に確認してください。
Q. フリーランスでも減額返還は使えますか
使えます。減額返還の収入・所得の目安には、給与所得者向けの基準のほかに、給与所得以外の所得を含む人向けの基準があります。具体的な基準と書類は、JASSOの公式ページ(減額返還制度の概要)で確認してください。
📌 この記事で参照した一次情報(2026年10月3日確認)
- 日本学生支援機構:貸与奨学金(返済必要)/給付奨学金(返済不要)
- 日本学生支援機構:第二種奨学金の利子と利率の算定方法(上限年3.0%・利率固定方式/利率見直し方式・令和4年度入学者の適用利率)
- 日本学生支援機構:返還期間と割賦金(奨学金返還年数算出表)
- 日本学生支援機構:大学・返還例/奨学金貸与・返還シミュレーション
- 日本学生支援機構:返還を始める皆さんへ(返還開始の時期)
- 日本学生支援機構:減額返還制度の概要/返還を待ってもらう(返還期限猶予)/奨学金の返還について(猶予期間中の利息・繰上返還)
- 日本学生支援機構:所得連動返還方式
- 日本学生支援機構:延滞金/個人信用情報機関への登録/延滞した場合
- 日本学生支援機構:人的保証制度/機関保証制度
- 日本学生支援機構:企業等の奨学金返還支援(代理返還)制度
- 日本学生支援機構:返還に関するお問い合わせ(奨学金相談センター)
※制度の内容・利率・様式は年度によって変わります。手続きの前に、JASSOの公式ページとスカラネット・パーソナルで最新の情報を確認してください。
■ コーキの締め
「ケンタ、知らなかったことを責めても仕方ない。大事なのは、今から知って動くことだ」
「……でも、240万って額がでかすぎて、なんか現実感ないっすよ」
「月に直せばわかる。月々いくら返すか、何年続くか。その数字を見てから、フリーランスとしての収入目標を考えろ。返済額を、生活費や税金・国保・年金と一緒に織り込んでおくことだ」
「……なんか急に、ちゃんとしなきゃって気になってきたっす」
「それでいい。その気持ちが出発点だ」
ケンタはスマホでスカラネット・パーソナルを開きながら、帰り際に呟いた。
「……総額240万円だと、返還は180回=15年払い。月々1万3千円台から1万6千円台くらい(利率で変わるけど)か。フリーランスで月20万稼げれば、なんとかなりそうっすね」
「まず20万稼ぐ方法を考えろ。それが次の話だ」
ケンタが帰った後、スマホに通知が届いた。ミサキの投稿だ。「奨学金って給付型だと思ってた人〜🙋」という一文に、「わかる」「私も知らなかった」というコメントが続々と並んでいる。
——お前のフォロワーも、みんな知らなかったのか。
俺はいいねだけ押して、スマホを閉じた。
※本記事にはアフィリエイト広告が含まれます。
本記事は一般的な情報提供を目的としており、個別の法務・金融・投資助言ではありません。記載内容は執筆時点の情報に基づいており、最新情報と異なる場合があります。困ったときは公的窓口(消費生活センター・法テラス・日本学生支援機構等)にご相談ください。
※以下はアフィリエイトリンクです。
📚 この話に関連する本
『ブラック奨学金』今野晴貴 著(文春新書)
『ブラック企業』の著者が、奨学金という名の“借金”の実態と、返済に苦しむ若者の現実、取りうる対処を解説した一冊。2017年の本なので、減額返還・返還期限猶予の条件など制度の最新の内容は、本記事の「参照した一次情報」に挙げたJASSOのページで確認してください。
Amazonで見る →